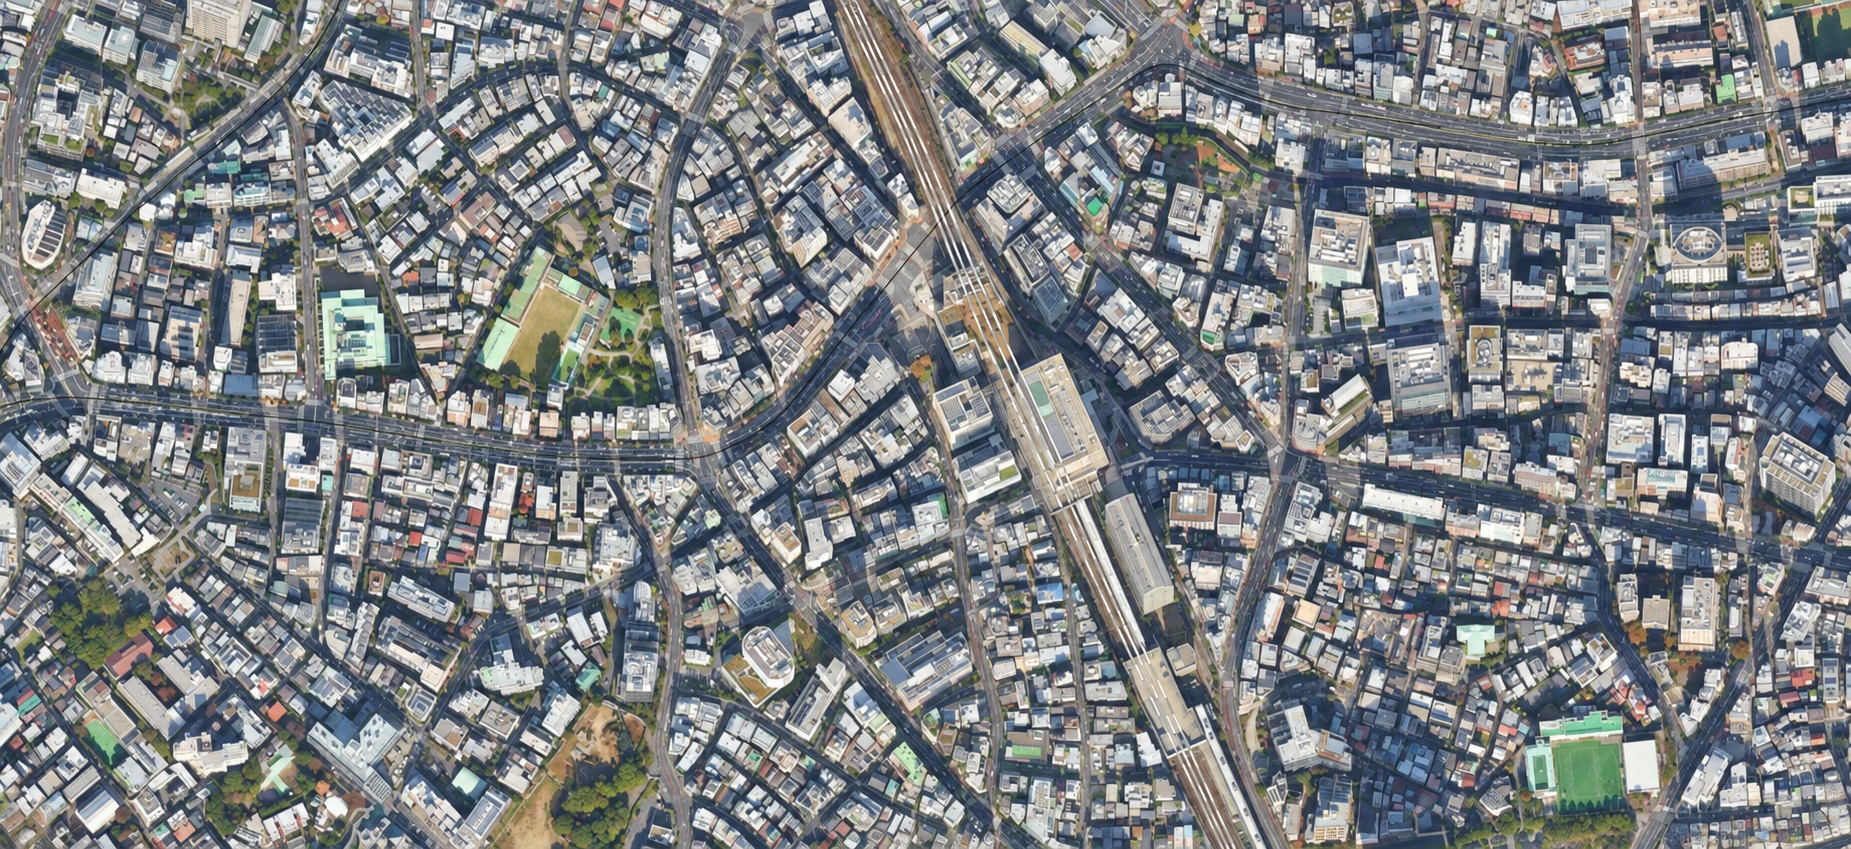
商圏分析レポート|半径1,000m圏
東京メトロ日比谷線 恵比寿駅 商圏データ完全公開
昼に人口が2倍超へ膨らむ。昼間人口135,295人・昼夜比2.33倍から読む「恵比寿駅1km商圏」の、就業流入を反復利用へ変える出店条件
恵比寿駅の商圏は、135,295人、57,956人、35,725世帯、108,073人を重ねると、夜間居住だけでは捉えられない日中流入が大きい一方、住宅側にも継続利用を支える世帯基盤が残る構造です。昼の人流をそのまま需要とみなさず、仕事前後、昼休み、帰宅途中、休日の目的来街へ分けて読む必要があります。
さらに13,958世帯と95.9%を合わせると、支払能力と実際の関連支出は同じ意味ではありません。高単価だけを前提にせず、予約性、再来周期、短時間利用、専門性を組み合わせ、駅前一等地でなければ成立しない業態か、目的来店で上階区画まで引ける業態かを分けて検討します。
まず結論|恵比寿駅で出店するなら
恵比寿駅の出店判断サマリー
恵比寿では、昼間人口135,295人と高所得世帯13,958世帯を同じ需要として扱わないことが出店判断の出発点です。平日就業者は時間制約が強く、近隣居住者は夜・休日の反復利用を作りやすく、目的来街者は店舗自体を選ぶ理由が必要です。したがって、業態選定では「誰が多いか」だけでなく、「どの時間帯に、どの程度の移動を許容し、どの頻度で再来するか」を分けて設計します。駅前一等地が必要な業態と、予約によって上階や少し離れた区画でも成立する業態を分けることで、恵比寿の人流を売上へ変えながら賃料負担を抑える余地が生まれます。
駅の位置づけと需要構造を詳しく見る
駅の位置づけと商圏の基盤
東京メトロ日比谷線の恵比寿駅はJR東日本へ乗り換え可能で、所在地は東京都渋谷区恵比寿南です。この交通結節性に加え、135,295人と57,956人の差は商圏内に日中の就業・来街需要が流れ込むことを示します。2,062.5億円の規模も合わせ、駅を単なる住宅最寄りではなく、通勤、買物、飲食、サービス利用が重なる場所として扱います。
需要構造と出店の方向性
需要面では35,725世帯、13,958世帯、109.3%、195,245人を横断します。所得の厚みがあっても費目ごとの支出強度は異なるため、富裕度をすべての業態へ横展開せず、対象顧客、支出、競合を別々に確かめます。
恵比寿駅の商圏で注目したい3業態
- パーソナルジム昼間人口 135,295人、年収700万円以上世帯 13,958世帯。出勤前後の一対一予約を軸に、継続月数を伸ばせるかを見る。
- グループ型ピラティス15-64歳人口 36,788人、フィットネスクラブ事業所数 26事業所。少人数の同時受講で、面積当たり売上を高められるかを検討する。
- パーソナル型ピラティス年収700万円以上世帯 13,958世帯、1人世帯 22,985世帯。個別の姿勢改善ニーズを、高付加価値の定期予約へ結び付ける。
3業態は順位ではなく、商圏データから先に検討したい候補です。ただし、競合状況の確認が最優先事項です。
この分析のデータ範囲と見方
本記事は商圏データと作成時に取得した公開情報を基に、店舗立地研究所が出店の方向性を分析したものです。統計の時点は指標ごとに明記しています。
商圏データ等には、5年ごとの国勢調査などを基礎資料とする項目が多く、記事作成日時点より数年前の統計を含む場合があります。この点に注意し、各指標の時点を確かめてご利用ください。
円形商圏は実際の徒歩動線と完全には一致しません。候補地を絞った後は、店舗前人流、競合、視認性、物件条件を加えて最終判断します。
恵比寿駅商圏 主要KPI一覧
8つのKPIを一列に並べると、恵比寿の特徴は「駅が大きい」だけでは説明できません。東京メトロの1日平均乗降人員108,073人に対し、昼間人口は135,295人、さらに小売販売額から推計した商業人口は195,245人です。鉄道利用者、日中に働く人、買物や飲食を目的に集まる人が完全に同じ集団ではないため、この3つを足し算して市場規模とみなすのは誤りです。むしろ、駅前の通過需要、平日の就業需要、目的来街の購買需要という別々の入口があると捉える方が、物件や営業時間の選択に使えます。たとえば駅出口直結に近い区画は短時間利用を拾いやすい一方、専門性が高い予約業態なら商業人口の広さを背景に、駅から数分離れた上階でも「わざわざ来てもらう理由」を作れるかが重要になります。
昼夜比2.33倍と来街倍率3.37倍を同時に見ると、平日昼の流入だけでなく、居住人口を大きく上回る購買吸引も確認できます。一方で夜間人口は57,956人、総世帯数は35,725世帯あり、夜や休日の生活需要が消えるわけではありません。したがって、恵比寿では「平日ランチだけ」「仕事帰りだけ」「近隣住民だけ」の単線型より、時間帯ごとに客層と利用理由を切り替えられる業態の方が安定しやすい構造です。高賃料を正当化するには単に通行量の多い場所を選ぶのではなく、昼・夕方・夜・休日のどの時間帯で固定費を回収するかを先に決め、その時間帯に強い導線へ物件を合わせる順序が必要です。
恵比寿のKPIは、営業時間の設計にも使えます。昼間人口135,295人が示す平日昼の厚さ、乗降人員108,073人が示す駅流動、夜間人口57,956人が示す居住需要は、同じ時間帯に同じ強さで現れるわけではありません。飲食なら昼の短時間需要と夜の会食需要、美容・健康なら仕事前後と休日、教育なら夕方以降と週末というように、売上機会を時間帯へ分解して考える必要があります。とくに固定費が高いエリアでは、ピーク1回だけで採算を合わせるより、異なる顧客層が来る複数の時間帯で売上を積み上げられるかが採算を左右します。昼夜比の高さを「昼だけ強い」と読むのではなく、昼の厚さを活かしつつ夜間人口の反復需要で底上げできる業態かを確認することで、より安定した売上構造を描けます。
店舗立地研究所の判断
- 恵比寿駅商圏は、昼間の流入需要と夜間の居住需要が重なる一方、両者の利用場面は異なる商圏です。平日は就業者需要、夜間・休日は居住者の反復需要を分けて捉える必要があります。結論として、時間帯ごとの顧客像を分け、予約型・反復型を含めて売上機会を組み立てられる業態が適合しやすいと判断します。
主要KPIの定義と出店への意味
| 指標 | 値・単位 | 時点・定義 | 出店への意味 |
|---|---|---|---|
| 夜間人口 | 57,956人 | 公開統計を使用 | 居住者向けの反復需要を測る基礎母数。昼間人口との差が大きいため、夜間だけを前提に営業時間や客数を設計しない。居住需要を主軸にする業態では、平日夜と休日の固定客化をどこまで積めるかを客数計画へ反映する。 |
| 昼間人口 | 135,295人 | 公開統計を使用 | 夜間人口の2倍超まで膨らむ就業・通学流入の規模。平日昼と仕事帰りの需要を商品・予約枠へ落とし込む際の中核指標。就業者需要を狙う業態では、ランチ・退勤前後のピークを予約枠や人員配置へ落とし込む。 |
| 総世帯数 | 35,725世帯 | 2023年・世帯推計 | 35,725世帯の生活需要を示す母数。人口だけでなく、宅配・教育・美容など世帯単位で購入されるサービスの市場規模確認に使う。世帯単位で購入されるサービスでは、世帯数を基準に配達・訪問・会員化の到達可能件数を置く。 |
| 65歳以上比率 | 16.9% | 公開統計を使用 | 65歳以上は16.9%。若中年層中心の商圏だが、高齢者向け需要も無視せず、バリアフリーや日中利用の余地を確認する。高齢層向け対応は主軸ではなくても、段差・滞在時間・説明方法など物件と接客の条件に織り込む。 |
| 1日平均乗降人員 | 108,073人 | 鉄道公式の最新公表値 | 東京メトロだけで1日108,073人。駅前立地では通過量を来店へ変える視認性・導線・短時間利用への対応力が重要になる。駅前型では、通過客数そのものより視認から入店までの転換を測れる導線設計が採算の焦点になる。 |
| 商業人口 | 195,245人 | 公開統計を使用 | 小売販売額から推計した195,245人の吸引規模。居住人口を大幅に上回り、恵比寿が周辺から購買を集める商業地であることを示す。居住者だけではなく目的来街者まで取り込めるかを、商圏外集客比率と再来率の目標へ落とし込む。 |
| 来街倍率 | 3.37倍 | 公開統計を使用 | 商業人口は夜間人口の3.37倍。近隣住民だけでは説明できない来街需要があり、休日・目的来店を含む集客設計が必要になる。目的来街型の業態では、駅距離が多少あっても選ばれる専門性や予約理由を持てるかが立地許容度を左右する。 |
| 昼夜比 | 2.33倍 | 公開統計を使用 | 昼間人口は夜間人口の2.33倍。オフィス需要の強さを示す一方、曜日・時間帯で客層が変わるため営業時間の一律設計は避けたい。昼型業態は平日偏重リスク、夜型業態は昼間需要の取りこぼしを確認し、時間帯別の売上構成を設計する。 |
| 購買集中度 | 1.44倍 | 公開統計を使用 | 商業人口は昼間人口の1.44倍。就業者だけでなく買物・飲食目的の流入も重なるため、滞在目的別に商品と導線を分けて考える。就業者だけでなく購買目的の来街者も想定し、短時間利用と目的来店を別の集客導線で取り込む。 |
| 年間小売販売額 | 2,062.5億円 | 公開統計を使用 | 年間2,062.5億円の小売販売額は商業集積の大きさを示す。高賃料を許容できる売上密度が確保できるかを物件ごとに検証する。高賃料物件では、必要日商と客単価・回転数を逆算し、商業集積の大きさを自店売上へ変換できるかを検証する。 |
| 飲食店事業所数 | 968事業所 | 公開統計を使用 | 飲食店968事業所は需要の厚さと同時に競争の強さも示す。飲食出店では人流だけでなく既存店との差別化とピーク処理能力が必要。飲食では需要量だけでなく競合密度も高いため、ピーク処理能力と再来理由を同時に成立させる必要がある。 |
表は単独判断せず本文と現地確認を併用。
商圏を読む|数値を出店判断につなげる
恵比寿駅の最新ニュース・トピック
調査日:2026年9月19日。発表・計画・着工・開業を区別して掲載しています。
- Ebisu Autumn Beauty(2026-09-18/アトレ恵比寿)
アトレ恵比寿が秋の美容企画を告知し、館内の美容・ウェルネス関連需要を横断的に訴求しています。季節の切り替わりに合わせて、買物だけでなく身だしなみやセルフケアを目的とする来館動機をつくる動きです。
美容・健康サービスは駅ビル内の集客施策と競合・補完の両面を持ちます。路面や上階区画で出店する場合も、仕事帰りの短時間利用、予約の取りやすさ、館内テナントとの価格差や専門性を明確にする必要があります。
- アトレ恵比寿「atre feel THE AUTUMN」イベント(2026-09-10/アトレ恵比寿)
アトレ恵比寿が秋の館内企画を展開し、季節商品や体験を通じた来館促進を行っています。駅直結商業施設が単なる通過導線ではなく、目的来館を生む編集型の商業拠点として動いていることを示す情報です。
恵比寿では駅前の強い集客装置と競争しながらも、その来街を周辺へ波及させる設計が重要です。独立店は季節限定企画、予約、限定商品などを使い、駅ビルと異なる来店理由をつくることが有効です。
- かけこみ!お受験フェア(2026-09-18/アトレ恵比寿)
アトレ恵比寿で受験準備をテーマにしたフェアが案内され、ファミリーの教育関連支出を取り込む売場企画が実施されています。都心就業者中心に見えやすい恵比寿でも、子育て・教育目的の消費接点が駅前商業で可視化されています。
教育系や子ども向けサービスは人口規模だけでなく、保護者が駅前で用事をまとめられる利便性との相性を検討できます。一方で商圏の教育支出指数と競合教室を別に確認し、イベント需要を恒常需要と混同しないことが重要です。
- 鼎泰豊アトレ恵比寿S店がリニューアルオープン(2026-09-12/アトレ恵比寿)
アトレ恵比寿の鼎泰豊がリニューアルし、新商品や来店特典を伴う再オープン施策を実施しています。成熟した駅前飲食市場でも、既存店が商品刷新と販促を組み合わせて再来店理由をつくっていることが確認できます。
飲食出店では人流の大きさだけでは差別化になりません。恵比寿では既存有力店が継続的に更新されるため、昼と夜の客層、予約比率、テイクアウト、再訪動機を分けて設計し、改装投資も含めた競争力を考える必要があります。
- 2026年9月 POP UP SHOP|FOOD(2026-09-01/アトレ恵比寿)
アトレ恵比寿では九月に複数の食品ブランドを期間限定で入れ替えるポップアップを展開しています。短期間で商品テーマを切り替えながら、旬や話題性を利用して駅利用者に新しい購買理由を繰り返し提示する運営です。
常設店にとっては、新規性そのものが競争条件になりやすい商圏だと読めます。焼菓子・惣菜・スイーツなどは、定番商品の強さに加え、季節商品や限定展開を用いて再訪頻度を高められるかを開業前に検証する必要があります。
- 2026年9月 POP UP SHOP|FASHION(2026-09-01/アトレ恵比寿)
アトレ恵比寿では九月、ファッションやライフスタイル分野の期間限定ショップを複数展開しています。短い期間でブランドを入れ替えながら、通勤・買物客に新しい来館理由を連続して提示しており、駅直結施設の売場が固定的ではなく編集型で運営されていることが分かります。
周辺の物販・美容・ライフスタイル店舗は、常設競合だけでなく短期ポップアップによる商品・ブランドの入れ替わりも競争環境として見る必要があります。価格や品揃えだけでなく、専門性、接客、予約・取り置き、地域密着など継続来店につながる理由を明確にすることが重要です。
直近の商業・イベント動向は需要のヒントですが、一時的な催事を恒常需要へ読み替えず、競合と来街目的の変化を確認します。
恵比寿駅で選ぶべき立地・店舗物件の条件
恵比寿で物件を選ぶ際は、「駅に近いほど価値が高い」という一般論だけでは判断しにくい商圏です。昼間人口135,295人と東京メトロの1日平均乗降人員108,073人が示すように、駅周辺には平日の流動が大きく集まります。そのためテイクアウト、短時間飲食、即時性の高いサービスでは出口からの視認性や信号待ちを含む歩行導線が売上に直結しやすい一方、パーソナルジム、ピラティス、美容、英会話のように予約して訪れる業態では、路面一等地のプレミアム賃料を負担する必要性は相対的に下がります。上階や駅から少し離れた区画まで候補を広げ、エレベーター、入口の発見しやすさ、予約時間前後の待機、看板掲出、夜間の安心感を比較する方が、業態ごとの採算に合った物件を見つけやすくなります。
単身世帯が22,985世帯、全世帯の64.3%を占める点も、物件条件へ反映させる必要があります。単身者は大人数利用より「一人で入りやすい」「短時間で完結する」「予約や受取が簡単」といった摩擦の少なさが利用頻度へつながりやすいため、広い待合や大人数席が必要な業態ばかりではありません。逆に3〜4人世帯も5,471世帯あるため、教育やファミリー利用を狙う場合は、夕方の安全な動線、ベビーカーや自転車の扱い、送迎時の滞留が問題にならないかを現地で確かめる必要があります。恵比寿では同じ1km圏でも、駅前・住宅への帰宅動線・幹線道路沿いで必要な物件機能が異なるため、候補地は「賃料÷坪数」ではなく「狙う利用場面を何回取り込めるか」で比較する方が実務的です。
また、年間小売販売額2,062.5億円という商業規模は、強い売上機会と同時に、テナント賃料や競合水準も高くなりやすいことを示唆します。物件取得時に最も避けたいのは、街のブランド力だけを根拠に固定費を先に決めてしまうことです。飲食であれば必要席数とピーク回転、美容・健康であれば施術室数と予約枠、教育であれば教室稼働時間、不動産や相談型サービスであれば面談件数と成約率というように、業態ごとに「1坪が何を生むか」を置いてから賃料上限を逆算する必要があります。人流の強い恵比寿だからこそ、売上予測と物件選びを分けずに考えることが重要です。
賃料の評価では、相場そのものより「必要売上に対して賃料が何%になるか」を置くことが重要です。恵比寿のような商業集積地では、駅に近いほど視認性と通行量は高まりやすいものの、同時に賃料も上がります。路面飲食のように通過客を直接取り込む業態ではそのプレミアムを払う意味がありますが、完全予約制のパーソナルサービスでは、路面化で増える新規客より家賃増の方が大きければ利益は悪化します。候補物件ごとに「通行量」「予約来店比率」「必要席数・施術室数」「営業時間」「想定回転数」を並べ、同じ売上を作るために必要な固定費が最も低い区画を比較する必要があります。恵比寿ではブランドイメージに引かれて物件を決めるのではなく、顧客行動と損益構造を一致させることが立地選定の核心です。
物件比較では、候補地を一度に「良い・悪い」で決めず、業態に必要な条件を点検表へ落とすと判断しやすくなります。飲食なら排気・給排水・席数・テイクアウト導線、美容なら個室性・給排水・看板・エレベーター、フィットネスなら床荷重・防音・更衣・営業時間、教育なら教室面積・送迎・近隣騒音といった条件です。恵比寿では物件価格が高い分、契約後に用途制限や設備不足が分かると損失も大きくなります。商圏データで候補エリアを絞った後は、現地で「顧客が来やすいか」と「その業態を物理的に運営できるか」を分けて確認し、両方を満たす物件だけを残すことが重要です。
店舗立地研究所の判断(結論は出店業態により異なる)
- 恵比寿駅では、駅前の即時利用型立地と、上階を含む目的来店型立地を同じ基準で評価しないことが重要です。予約利用では視認性だけでなく入口の分かりやすさと来店導線、即時利用では出口からの動線が物件適性を左右します。結論として、業態の来店理由に応じて必要な視認性を見極め、賃料負担と集客力が釣り合う物件を選ぶのが適切です。
恵比寿の物件選定は、強い人流へ近づくほど良いという単純な順序ではありません。予約性が高いサービスは上階でも成立余地があり、飲食や即時サービスは出口からの連続した視認性が重要です。
立地タイプ別|恵比寿駅での物件適性
| 立地タイプ | 狙う顧客・利用場面 | 相性のよい業態 | 優先する物件条件 | 避けたい条件 |
|---|---|---|---|---|
| 駅前・駅近型 | 通勤・乗換・買物の短時間利用 | 飲食・美容・小型サービス | 視認性と回転 | 過大賃料 |
| 住宅への動線型 | 帰宅・近隣居住者の反復利用 | 生活サービス・教育・健康 | 生活動線と予約性 | 騒音・用途不整合 |
| 幹線道路・沿道型 | 車・配送・目的来店 | 物販・サービス・配送対応 | 搬入と道路接続 | 歩行回遊の弱さ |
表は単独判断せず本文と現地確認を併用。
候補物件が見つかったら
商圏、生活動線、業態との相性を比べると、家賃の安さだけでは見えない物件の強弱が分かります。店舗立地研究所では候補地の比較を支援し、ご希望に応じて提携する宅地建物取引業者をご紹介します。
候補物件と商圏の相性を相談する人口・年齢構成の特徴
人口構成で目立つのは、15〜64歳が36,788人、全体の63.5%を占める一方、昼間人口は135,295人まで膨らむ点です。居住している生産年齢人口だけを見ても一定の母数がありますが、平日はその何倍もの就業・通学人口が商圏へ流入します。つまり、居住人口の年齢構成は夜間・休日の需要設計に、昼間人口は平日営業時間の需要設計に使い分ける必要があります。20代後半から50代前半までの各5歳階級が3,788〜4,998人と比較的厚く、特に35〜49歳は4,870〜4,998人前後です。美容、健康、学び直し、住み替え、外食など複数の支出場面が重なる年代が広く存在するため、一つの年齢層だけに極端に寄せるより、利用目的や時間帯でセグメントを分ける方が恵比寿の人口構造に合います。
一方、15歳未満は5,430人で9.4%、65歳以上は9,803人で16.9%です。子どもや高齢者が少ない街と断定できる水準ではなく、むしろ主力となる成人層の厚さの中に、教育・子育て・健康・生活支援の需要が重なっていると見る方が適切です。教育系では5〜14歳が3,354人いるため一定の商圏内需要はありますが、世帯構成では1人世帯が圧倒的に多く、ファミリー専用モデルだけで大きな箱を埋めるには慎重な需要確認が必要です。高齢層では70〜74歳が2,403人、75〜79歳が1,910人と一定の母数があり、階段・坂・エレベーター・待合環境など物件側の負担が利用継続へ影響します。年齢表は単なる顧客像の一覧ではなく、サービス頻度と物件機能を結び付ける材料として使うべきです。
年齢分布の山が30〜49歳に広がっていることは、単一の商品を全年代へ同じように売るより、ライフステージに応じて利用理由を変えられる業態に向きます。30代前半では仕事効率や自己投資、30代後半〜40代では健康維持や家族関連支出、40代後半では美容・身体メンテナンスや学び直しといったように、同じサービスでも訴求点を変えられます。たとえばジムなら体型改善だけでなく肩こり・体力維持、英会話なら転職・海外対応・趣味、美容なら流行性だけでなくメンテナンス性を打ち出すことで、厚い年齢層を横断できます。人口表は「誰が多いか」を知るだけでなく、一つの店舗が複数年代へ価値を翻訳できるかを考える材料になります。
人口構成を販促へ落とす際は、同じ年齢でも居住者と就業者で接点が異なる点にも注意が必要です。商圏内に住む30〜40代へは地域検索や近隣口コミが効きやすい一方、昼間に流入する同年代の就業者には、勤務中の検索、Googleマップ、予約サイト、駅からオフィスまでの導線上の認知が重要になります。つまり年齢構成が厚いことだけでは集客方法は決まりません。誰がどこから来るのかを組み合わせて初めて、広告、看板、予約導線の優先順位が決まります。恵比寿では居住・就業・来街が重なるため、一つの媒体だけで商圏全体を取ろうとせず、顧客の滞在理由ごとに入口を分ける方が効率的です。
店舗立地研究所の判断
- 恵比寿駅商圏は、居住人口だけでなく昼間に流入する就業者を含めて顧客像を捉える必要がある商圏です。年齢構成と昼夜の人口差を重ねることで、平日昼・仕事帰り・夜間休日で異なる需要を分けて考えられます。結論として、単一の人口総数ではなく、狙う年齢層と利用時間帯を明確にできる業態ほど出店条件を具体化しやすいと判断します。
人口構成と基礎指標|地域比較
| 区分 | 商圏内の値 | 比率 | 東京都 | 全国 |
|---|---|---|---|---|
| 人口総数 | 57,956人 | ― | ― | ― |
| 15歳未満 | 5,430人 | 9.4% | ― | ― |
| 15-64歳 | 36,788人 | 63.5% | ― | ― |
| 65歳以上 | 9,803人 | 16.9% | ― | ― |
| 75歳以上 | 5,289人 | 9.1% | ― | ― |
| 夜間人口 | 57,956人 | ― | ― | ― |
| 昼間人口 | 135,295人 | ― | ― | ― |
| 1日平均乗降人員 | 108,073人 | ― | ― | ― |
近隣・比較駅の1日平均乗降人員と商圏の特徴
| 駅名・路線 | 1日平均乗降人員 | 商圏の特徴 | 恵比寿駅との比較点 |
|---|---|---|---|
| 恵比寿駅|日比谷線・JR | 108,073人 | 就業・居住・商業が重なる | 恵比寿自身の基準値。就業・居住・商業が同時に成立するため、駅前人流だけでなく1km圏の生活需要も重ねて見る。恵比寿自身の値は比較の基準として、駅距離をどこまで許容できる業態かを判定する土台にする。 |
| 渋谷駅|複数路線 | 779,659人 | 広域集客型 | 東京メトロの直通・共用駅集計では恵比寿を大幅に上回る広域結節点。恵比寿は渋谷型の大量通過客モデルをそのまま当てはめない。駅前立地へ払える賃料差の判断材料にする。 |
| 中目黒駅|日比谷線・東横線 | 211,234人 | 住宅と飲食の混合 | 日比谷線隣接の中目黒は乗降規模が恵比寿より大きく、住宅・飲食の回遊も強い。両駅間では目的来店を生む専門性が差別化要因になる。目的来店を作る必要性の比較材料として使う。 |
| 広尾駅|日比谷線 | 59,210人 | 高所得住宅地型 | 同じ日比谷線でも広尾は乗降規模が小さく高所得住宅地色が強い。恵比寿はより昼間流入を取り込める点が運営時間設計の違いになる。人流量だけでなく商圏の使われ方まで比較する。 |
| 目黒駅|JR・地下鉄 | 112,491人 | 住宅・オフィス複合 | 目黒も住宅とオフィスが重なる比較対象。恵比寿では商業・飲食回遊の厚さを活かし、目的来店と仕事帰り需要を両立させたい。目黒との比較では、住宅需要と商業回遊の差を踏まえ、恵比寿で駅近プレミアムを払う意味を検証する。 |
年齢別人口構成|商圏内・2020年
| 年齢区分 | 男性(人) | 女性(人) | 合計(人) | 出店への示唆 |
|---|---|---|---|---|
| 0-4歳 | 1,051人 | 1,024人 | 2,075人 | 乳幼児2,075人。保護者同伴の短時間利用やベビー対応を検討する業態では、ベビーカー動線と予約時間の余裕を物件条件に含める。乳幼児同伴を狙う場合は、ベビーカーで入りやすい導線と予約間隔を物件選定時点で確認する。 |
| 5-9歳 | 945人 | 889人 | 1,834人 | 小学校低学年相当1,834人。学習・習い事では保護者送迎と放課後時間帯が重なるため、安全な徒歩動線と待機スペースを確認する。低学年向けサービスでは、放課後から夕方に需要が集中する前提で送迎動線と待機場所を設計する。 |
| 10-14歳 | 765人 | 755人 | 1,520人 | 10〜14歳1,520人。中学進学期の教育・スポーツ需要を狙う場合、夕方以降の時間割と学校からの帰宅動線との相性が重要になる。中学生向け需要を主対象にするなら、学校終了後から夜までの短い時間帯で席・講師を高稼働させる必要がある。 |
| 15-19歳 | 599人 | 735人 | 1,334人 | 15〜19歳1,334人。商圏全体では小さい層のため、学生だけに依存するより成人需要と共用できる商品・時間帯設計が安全。学生専用モデルに寄せず、成人需要と設備・時間帯を共用できるかを損益設計の条件にする。 |
| 20-24歳 | 1,004人 | 1,304人 | 2,308人 | 20〜24歳2,308人。若年就業者・学生の美容、飲食、運動需要を取り込みやすいが、価格感度を考えた入口商品も用意したい。若年層向けでは、初回価格から継続契約へ移行できる商品階段を設け、価格感度と再来率を両立させる。 |
| 25-29歳 | 1,893人 | 1,895人 | 3,788人 | 25〜29歳3,788人。仕事帰りの美容・運動・学習など予約型サービスと相性がよく、平日夜の枠稼働を支える主要層の一つ。仕事帰り需要を取る業態では、夕方以降の予約枠と当日予約の受け皿を厚くする運営が適する。 |
| 30-34歳 | 2,284人 | 2,328人 | 4,612人 | 30〜34歳4,612人。単身・共働きの双方を含む厚い層で、時短・予約・高品質を組み合わせた継続サービスの中心顧客になりやすい。時短と品質を両立するサービスでは、予約の取りやすさと滞在時間の短さを継続理由として設計する。 |
| 35-39歳 | 2,487人 | 2,511人 | 4,998人 | 35〜39歳4,998人で年齢5歳階級では最大級。健康、美容、教育、住み替えなど複数需要が重なるためクロスセル余地が大きい。健康・美容・教育など複数用途が重なるため、単一ニーズより生活課題に沿った追加提案が客単価向上につながる。 |
| 40-44歳 | 2,391人 | 2,479人 | 4,870人 | 40〜44歳4,870人。所得上昇期と重なりやすく、価格だけでなく専門性や時間効率を評価するサービスでは重要な顧客母数になる。専門性や時間効率を重視する層には、値引きより成果・品質・予約利便を明示した価格設計が合う。 |
| 45-49歳 | 2,247人 | 2,661人 | 4,908人 | 45〜49歳4,908人。健康維持・美容・学び直しなど継続型需要を見込みやすく、単発客より会員化・定期予約の設計が効きやすい。単発利用より定期利用が見込める業態では、次回予約や会員継続を運営KPIとして置く。 |
| 50-54歳 | 1,951人 | 2,264人 | 4,215人 | 50〜54歳4,215人。可処分所得と健康意識の双方を想定し、身体メンテナンスや趣味・学習など目的性の高いサービスを検討できる。目的性の高い健康・趣味需要では、専門スタッフや個別対応など価格以外の選択理由を明確にする。 |
| 55-59歳 | 1,635人 | 1,721人 | 3,356人 | 55〜59歳3,356人。就業継続層も多い年代として、平日日中だけでなく夕方の健康・生活サービス需要を取りこぼさない運営が必要。日中と夕方の双方に利用余地があるため、平日昼割引だけに寄せず複数時間帯で稼働を取れる構成にする。 |
| 60-64歳 | 1,098人 | 1,292人 | 2,390人 | 60〜64歳2,390人。退職前後の生活時間変化を踏まえ、昼間利用へ移行しやすい健康・趣味系サービスでは時間帯別の訴求を変える。生活時間の変化を見込み、平日昼へ予約を分散できるプランを用意するとピーク集中を緩和しやすい。 |
| 65-69歳 | 977人 | 1,130人 | 2,107人 | 65〜69歳2,107人。高齢層の入口に当たり、通いやすさや階段負担、説明の分かりやすさが継続利用を左右するため物件選びにも反映する。継続利用を狙う場合は、駅距離だけでなく階段・受付導線・説明負荷まで含めて通いやすさを評価する。 |
| 70-74歳 | 1,056人 | 1,347人 | 2,403人 | 70〜74歳2,407人。65〜69歳より多く、健康・生活支援では一定の母数がある。駅距離だけでなく勾配やエレベーター有無も確認したい。健康・生活支援では、エレベーターや勾配など移動負担を物件条件として優先し、来店障壁を下げる。 |
| 75-79歳 | 784人 | 1,126人 | 1,910人 | 75〜79歳1,908人。高頻度来店より安全性・近接性を重視しやすい層として、医療・生活支援系では家族との接点も含めて設計する。本人だけでなく家族が選択に関わる業態では、予約・相談・支払いの家族向け導線も整える。 |
| 80-84歳 | 583人 | 969人 | 1,552人 | 80〜84歳1,501人。移動負担が増える年代のため、訪問・配送や短い移動距離で完結するサービスの補完需要を検討する余地がある。来店型だけでなく配送・訪問を併用できる業態は、移動負担による利用離脱を抑えやすい。 |
| 85歳以上 | 549人 | 1,277人 | 1,826人 | 85歳以上1,880人。高齢者本人だけでなく家族・介護者が意思決定者になる場面を想定し、相談導線や連絡手段の分かりやすさを重視する。相談者と利用者が異なる場面を前提に、家族や介護者が内容を理解しやすい説明・連絡方法を用意する。 |
表は単独判断せず本文と現地確認を併用。
世帯構成と住居形態
世帯構成では1人世帯22,985世帯、64.3%という比率が最も強いシグナルです。全国比38.0%と比べても単身世帯への偏りが大きいため、恵比寿の生活需要では「家族全員で同時に使う」より、一人で意思決定し、一人で利用できる商品やサービスが基礎になります。飲食なら一人客が入りやすい席構成、美容・健康なら短い予約単位、物販なら持ち帰りや配送、生活サービスならオンライン予約や非対面受取など、利用時の手間を減らす設計が重要です。単身者は昼間に商圏外へ働きに出るケースもあるため、住宅地の人口だけを見て日中需要を想定せず、平日夜と休日の利用機会を別に設計する必要があります。
ただし2人世帯は6,796世帯、3人世帯は3,430世帯、4人世帯も2,041世帯あります。単身者中心だからといって、すべての商品を一人利用専用にする必要はありません。2人世帯では外食、住み替え、健康、美容など共同意思決定が起きやすく、3〜4人世帯では教育や家族向けサービスの利用場面が加わります。重要なのは、ファミリー層が全国より薄いことを前提に、店舗面積や在庫を過大に持たないことです。大型席や大容量商品の比率を抑えつつ、必要な時だけ家族利用へ対応できる可変性を持たせる方が、恵比寿の世帯ミックスに合います。
単身世帯の多さは、営業時間にも影響します。家族世帯中心の住宅地では夕方以降に家庭内時間が増えやすい一方、単身世帯が多い恵比寿では、仕事帰りに外食・美容・運動・買物を一人で完結させる需要を取り込みやすくなります。ただし昼間人口の大きさを考えると、夜だけに営業時間を寄せるのも機会損失です。平日昼は就業者、夕方以降は就業者と居住者、休日は居住者と目的来街者というように、同じ店舗でも時間帯によって顧客の出発地点が変わります。予約枠、席数、スタッフ配置を一律にせず、時間帯ごとの客層へ合わせることが世帯構成を売上へ変える鍵になります。
店舗立地研究所の判断
- 恵比寿駅商圏は単身世帯の比重が大きく、一人で完結する日常利用を組み立てやすい世帯構成です。世帯人数と住居形態を重ねると、小容量・短時間・予約単位などの設計が反復利用の作りやすさに直結します。結論として、単身利用を基本にしつつ、居住者の継続利用を取り込める商品・サービス設計が適合しやすいと判断します。
世帯人数別構成|2020年
| 世帯規模 | 世帯数 | 比率 | 全国比率 | 出店業態への示唆 |
|---|---|---|---|---|
| 1人世帯 | 22,985世帯 | 64.3% | 38% | 単身世帯が64.3%で圧倒的に多い。1人前、小容量、短時間予約、夜間受取など「一人で完結する」商品・サービス設計が重要になる。商品量と予約単位の設計へ反映する。 |
| 2人世帯 | 6,796世帯 | 19% | 28.1% | 2人世帯19.0%。夫婦・パートナー利用を想定し、ペア来店や2人分の食事、共同意思決定型サービスでは単身層と別の訴求が必要。ペア利用や共同意思決定がある商品では、単身向けとは別に二人利用時の客単価と滞在時間を設計する。 |
| 3人世帯 | 3,430世帯 | 9.6% | 16.6% | 3人世帯9.6%。子ども1人を含む世帯も想定され、教育・外食・生活サービスでは送迎や休日利用を含む家族単位の導線を確認する。家族利用を狙う場合は、送迎・受取・休日利用を一連の導線として設計し、単身需要と運営時間を分ける。 |
| 4人世帯 | 2,041世帯 | 5.7% | 11.9% | 4人世帯5.7%で全国11.9%を下回る。典型的な4人家族だけを主対象にする業態は、商圏外からの集客も含めて母数を補う必要がある。反復利用を作る会員・予約設計へつなげる。 |
| 5人世帯 | 389世帯 | 1.1% | 3.8% | 5人世帯1.1%。大型世帯向け商品を主力にするには薄く、ファミリーパック等は主商品より追加需要として扱う方が商圏構成に合う。商品量と予約単位の設計へ反映する。 |
| 6人世帯 | 69世帯 | 0.2% | 1.1% | 6人世帯0.2%と少数。大人数前提の席・商品構成を過度に増やさず、必要時に組み替えられる可変運用の方が固定費を抑えやすい。大人数需要は小さいため、専用席や大型商品を常設せず、予約時だけ柔軟に対応できる運用が適する。 |
| 7人以上世帯 | 15世帯 | <0.1% | 0.5% | 7人以上は15世帯で0.1%未満。実数は存在するが市場は極小のため、専用商品を常設するより個別対応で吸収するのが現実的。大型世帯専用の商品は常設せず、必要時だけ個別対応できる受注・予約方式で固定費を抑える。 |
住居形態別世帯数|商圏内・2020年
| 住居形態 | 世帯数 | 比率 | 出店への示唆 |
|---|---|---|---|
| 持ち家 | 14,940世帯 | 41.8% | 持ち家41.8%。長期居住者の反復利用を取り込みやすく、紹介・会員化・メンテナンス型サービスでは継続年数を伸ばす余地がある。長期居住が見込める顧客には、紹介や定期メンテナンスなど利用年数を伸ばす仕組みを優先する。 |
| 民営の借家 | 17,063世帯 | 47.8% | 民営借家47.8%で最大。転居可能性のある単身・若中年層も多いとみられ、長期契約だけでなく始めやすく解約しやすい料金設計が合う。居住者向けの反復需要を見積もる材料になる。 |
| 給与住宅 | 1,722世帯 | 4.8% | 給与住宅4.8%。法人勤務者の一定母数を示し、平日夜の予約サービスや法人紹介など、就業需要と居住需要をつなぐ施策を検討できる。配送・訪問・来店の提供方法を選ぶ材料にする。 |
| 公営等借家 | 1,149世帯 | 3.2% | 公営等借家3.2%。商圏の主流ではないため専用戦略の優先度は低いが、生活必需サービスでは価格帯の幅を確保して取りこぼしを防ぐ。固定客化まで見込める提供形態かを判断する。 |
| 間借り | 596世帯 | 1.7% | 間借り1.7%と小さい。独立世帯向けの標準商品を中心にしつつ、住所移動や居住期間に左右されにくい単発・都度利用を補助線にする。居住期間が短い可能性も踏まえ、長期契約より都度利用や短期プランで利用障壁を下げる。 |
住宅の建て方|所有関係とは別集計
| 建て方 | 世帯数 | 構成比 | 出店への示唆 |
|---|---|---|---|
| 一戸建て | 3,791世帯 | 10.6% | 一戸建て10.6%。共同住宅中心の商圏では少数派で、戸別配送や住宅メンテナンスは戸建てだけに依存せず集合住宅対応を前提にする。配送や訪問対応の優先度を決める材料になる。 |
| 長屋建て | 223世帯 | 0.6% | 長屋建て0.6%と限定的。長屋特有の需要を主市場とせず、近隣住宅全体へ提供できるサービスの中で個別対応する位置づけが妥当。物件周辺の住宅形態と提供方法を合わせる。 |
| 共同住宅 | 31,354世帯 | 87.8% | 共同住宅87.8%が圧倒的。宅配・訪問・生活サービスではオートロック、駐輪、搬入、エレベーターなど集合住宅特有の運用条件が重要。住宅向けサービスの対象範囲を決める材料にする。 |
| その他 | 357世帯 | 1% | その他1.0%。規模が小さいため独立したターゲットにはせず、物件ごとの用途・居住実態を現地確認して例外対応するのが適切。集合住宅対応を含む運営条件へ反映する。 |
年収分布と高所得世帯比率
所得分布は、恵比寿で高単価サービスを検討する際の有力な材料です。年収700〜1,000万円未満は5,755世帯、1,000〜1,500万円未満は4,947世帯、1,500万円以上も3,256世帯あり、年収700万円以上を合計すると13,958世帯です。特に1,000〜1,500万円未満が13.8%、1,500万円以上が9.1%と全国比率を大きく上回るため、専門性、時間短縮、個別対応、予約の確実性など、価格以外の価値に対価を払える層は厚いと考えられます。ただし、所得が高いことと、特定費目の支出が高いことは同義ではありません。教養娯楽の全国比95.9%、保健医療83.1%など、費目によって支出強度は異なるため、所得だけで高価格を正当化しないことが必要です。
価格設計では「高所得者が多いから最高価格帯一本」という発想より、入口・標準・高付加価値の複数レンジを持たせる方が安全です。500〜700万円未満も5,749世帯、300〜500万円未満も8,079世帯存在し、商圏全体が富裕層だけで構成されているわけではありません。パーソナルサービスなら回数券・定額・単発を分ける、飲食なら日常利用と会食利用を分ける、教育なら標準コースと個別対応を分けるなど、利用頻度と単価を組み合わせる設計が必要です。高賃料エリアでは客単価を上げることだけに目が向きやすいですが、再来率と予約枠の稼働を高め、固定費を複数の価格帯で回収できる仕組みの方が長期運営には重要です。
高所得世帯が多い街では、値下げを避けることと、価格根拠を明確にすることが同じくらい重要です。高価格でも利用されるのは、時間短縮、失敗リスクの低さ、専門性、個別対応、予約の確実性など、顧客が差額に意味を感じる場合です。逆に街のイメージだけを理由に価格を上げると、競合比較で選ばれにくくなります。恵比寿では1,000万円以上世帯が8,203世帯ある一方、700万円未満の世帯も多数存在するため、すべての顧客が同じ価格感度ではありません。店頭メニュー、会員プラン、オプション、法人向けプランなど複数の入口を用意し、顧客が自分の利用頻度と必要価値に合わせて選べる構造が現実的です。
店舗立地研究所の判断
- 恵比寿駅商圏は高所得世帯を一定数含み、価格帯を上げられる余地を検討できる商圏です。ただし、所得の高さだけで高単価化を決めず、関連費目の支出水準と競合価格を分けて確認する必要があります。結論として、入口価格を残しながら品質・利便性・継続価値で上位プランを選べる価格設計が適合しやすいと判断します。
年収階層別世帯数|2023年
| 年収階層 | 世帯数 | 比率 | 全国比率 | 対応業態イメージ |
|---|---|---|---|---|
| 200万円未満 | 4,564世帯 | 12.8% | 19.4% | 200万円未満12.8%で全国19.4%を下回る。低価格一本に寄せるより、入口価格を残しつつ品質・利便性で上位プランへ移行できる設計が合う。 |
| 200〜300万円未満 | 3,374世帯 | 9.4% | 16.2% | 200〜300万円未満9.4%で全国16.2%を下回る。価格訴求だけで大量集客するモデルは母数が相対的に薄く、利用頻度との両立が必要。低価格帯の母数は全国より薄いため、価格訴求だけで大量集客する前提を置かず利用頻度との両立を確認する。 |
| 300〜400万円未満 | 4,068世帯 | 11.4% | 14.8% | 300〜400万円未満11.4%。中価格帯の基礎需要として、単発利用と定額プランを併設し、支出負担を調整できる選択肢を用意したい。値頃感と付加価値のバランス設計へ反映する。 |
| 400〜500万円未満 | 4,011世帯 | 11.2% | 12.1% | 400〜500万円未満11.2%。標準価格帯の顧客層として、値引きより時間短縮・予約利便・専門性など価格以外の価値を明確にする。単価だけでなく継続率を含む収益設計へつなげる。 |
| 500〜700万円未満 | 5,749世帯 | 16.1% | 16.5% | 500〜700万円未満16.1%で厚い。継続課金や定期メンテナンス型サービスの中心層として、月額負担と利用頻度のバランスを検証する。入口価格と上位プランの幅を決める材料にする。 |
| 700〜1,000万円未満 | 5,755世帯 | 16.1% | 12.8% | 700〜1,000万円未満16.1%で最多層。高品質サービスの主要母数になり得るため、プレミアム化はこの層の反復利用を基準に設計する。最多層の厚みを基準に、標準価格から上位プランへ移行できる商品階段を組み立てる。 |
| 1,000〜1,500万円未満 | 4,947世帯 | 13.8% | 6% | 1,000〜1,500万円未満13.8%で全国6.0%の2倍超。専門性・個別対応・時間効率へ対価を払う層として、高単価サービスの成立を支える。 |
| 1,500万円以上 | 3,256世帯 | 9.1% | 2.1% | 1,500万円以上9.1%で全国2.1%を大きく上回る。富裕層需要は厚いが全体の1割弱なので、最高価格帯だけに絞らず複数価格帯を持たせたい。 |
所得の集約指標と価格設計
| 指標 | 世帯数 | 構成比・分母 | 価格設計への意味 |
|---|---|---|---|
| 年収700万円以上 | 13,958世帯 | 2023年所得推計世帯 | 高単価サービスの母数確認に使う。所得水準だけで需要を断定せず、関連支出や競合価格と照合しながら、主力価格帯をどこまで上げられるかの判断材料にする。 |
| 年収1,000万円以上 | 8,203世帯 | 2023年所得推計世帯 | プレミアム価格の過大評価を避けつつ検討する。上位価格だけに寄せず、入口価格との段差や継続利用のしやすさを含め、価格体系全体の成立性を確認する。 |
| 最多年収階層 | 5,755世帯 | 700〜1,000万円未満 | ボリュームゾーンに合う価格の基準にする。中心価格帯をこの層だけで決めず、上下の所得階層も踏まえて、標準プランと上位プランの幅を段階的に設計する。 |
商業力・店舗数・年間販売額
年間小売販売額2,062.5億円、推計商業人口195,245人という数字は、恵比寿が居住人口57,956人だけで成立している商圏ではないことを明確に示します。商業人口は夜間人口の3.37倍で、周辺から買物・飲食・サービス利用のために人を引き付ける力があります。東京都全体の小売販売額に対するシェアは1.1%で、1km圏としては相応の商業集積を持っています。ただし、商業人口は実際の来街者を一人ずつ数えた値ではなく、小売販売額から推計した吸引規模です。そのため「19万人が毎日来る」と読むのではなく、居住人口だけでは説明できない販売力を持つエリアとして、広域集客の余地を測る指標として使う必要があります。
供給側を見ると、卸売・小売が1,537事業所、飲食店が968事業所、生活関連サービス・娯楽業が805事業所、洗濯・理容・美容・浴場業だけでも536事業所あります。これは需要の厚さを示す一方、同じ利用場面を奪い合う競合も多いということです。飲食店であれば単に「人が多いから成立する」のではなく、ランチ・カフェ・会食・テイクアウトのどこを取るか、美容なら技術・価格・所要時間・予約の取りやすさのどこで違いを作るかを明確にしなければ、立地の強さがそのまま利益にはつながりません。競合数は参入を避ける理由ではなく、既存需要がどの価格帯・時間帯・利用目的へ分散しているかを調べる入口です。
フィットネスクラブは26事業所と、飲食や美容ほど絶対数は多くありませんが、健康・運動系はパーソナルジムやピラティスなど統計上の分類が必ずしも一つにまとまらない点に注意が必要です。表の26事業所だけを見て供給不足と断定するのではなく、実際の予約型スタジオ、パーソナル業態、複合施設内サービスまで現地検索で確認する必要があります。恵比寿では供給密度の高さそのものが「需要の存在」を示す場合もあるため、競合の少なさを有望性と同一視せず、支出、対象人口、利用頻度、必要坪数、賃料を別々に確認することが重要です。
小売販売額が大きいエリアでは、店舗単体の売上ポテンシャルも高く見えますが、販売額の大きさは必ずしも新規店の取り分を意味しません。既存店が長年築いたブランド、駅ビルや商業施設の集客、チェーン店の広告力、口コミの蓄積がすでに市場を分け合っています。新規出店では、商業人口195,245人という大きな母数に期待するだけでなく、その人たちが現在どこで何を買い、何が不足しているのかを観察する必要があります。特に恵比寿では、価格だけで既存店から顧客を奪うと賃料負担に耐えにくくなるため、専門性、予約のしやすさ、提供速度、体験、営業時間、複合利用など、既存店と異なる選択理由を作れるかが重要です。
また、飲食968事業所、美容関連536事業所という供給量は、採用面でも無視できません。同じ商圏内で顧客だけでなくスタッフも取り合うため、売上計画が成立しても必要人員を確保できなければ開業後の営業時間を維持できません。飲食なら厨房・ホールの省力化、美容なら施術者一人あたりの稼働率、フィットネスなら無人時間帯や少人数運営、教育なら講師配置とオンライン併用など、採用難を前提にした運営設計が必要です。商業集積が強い街ほど「売れるか」だけでなく「回せるか」を同時に見ることが、出店後の利益を守る条件になります。
商業集積の強さは、出店後の認知獲得コストにも関係します。競合が多いエリアでは、通りを歩けば自然に認知されるとは限らず、検索結果、地図、口コミ、SNS、予約サイトなどデジタル上で比較される場面が増えます。特に目的来店型の店舗では、駅から少し離れていても検索で選ばれれば来店できますが、競合より情報が少なければ候補に入りません。恵比寿では物件取得費だけでなく、写真、口コミ管理、予約導線、リピート施策まで含めた集客費を開業予算に入れておく必要があります。商業人口が大きいことを「顧客が勝手に見つけてくれる」と誤解せず、供給の多さに見合う発見されやすさまで開業計画に組み込む必要があります。
新規出店時の競合調査も、店舗数のカウントだけでは不十分です。飲食968事業所の中でも、客単価、営業時間、席数、予約比率、テイクアウト対応は大きく異なります。美容536事業所についても、ヘア、ネイル、まつげ、眉、エステなど利用目的は細分化されています。実務では、候補物件から徒歩5〜10分圏で「同じ顧客が代替として選びそうな店」を抽出し、価格・口コミ・予約の空き・営業時間・強みを比較する必要があります。恵比寿は供給量が多いからこそ、業種名の一致よりも、顧客の利用場面が重なるかどうかで競合を定義する方が実態に近づきます。
商業指標一覧|2021年
| 指標 | 商圏内 | 東京都 | 全国 |
|---|---|---|---|
| 年間小売販売額(商圏:億円/都道府県・全国:兆円) | 2,062.5億円 | 192,490.6億円 | 1,332,574.6億円 |
| 都道府県シェア | 1.1% | ― | ― |
| 全国シェア | 0.2% | ― | ― |
| 推計商業人口(小売業) | 195,245人 | ― | ― |
| 卸売業・小売業事業所数 | 1,537事業所 | ― | ― |
| 飲食店事業所数 | 968事業所 | ― | ― |
| 生活関連サービス業・娯楽業事業所数 | 805事業所 | ― | ― |
| 洗濯・理容・美容・浴場業 | 536事業所 | ― | ― |
| フィットネスクラブ | 26事業所 | ― | ― |
表は単独判断せず本文と現地確認を併用。
エリアマーケティング三大人口の比較分析
三大人口を店舗計画へ使う際は、夜間57,956人、昼間135,295人、商業人口195,245人を「大きい順に有利」と評価するのではなく、どの顧客接点を表しているかを分ける必要があります。夜間人口は住宅側の継続需要、昼間人口は就業・通学による平日需要、商業人口は購買目的で周辺から引き付ける力を示します。たとえばクリーニングや生活支援なら夜間人口と世帯構成が重要で、ランチや仕事帰り需要なら昼間人口、専門店や目的来店型サービスなら商業人口の吸引力が参考になります。同じ恵比寿でも、業態によって見るべき人口が違うため、記事内の一つの大きな数字だけで市場を語らないことが重要です。
購買集中度1.44倍は、商業人口が昼間人口をさらに上回ることを示します。つまり、恵比寿の販売力はオフィス就業者だけでは説明し切れず、飲食・買物・美容・レジャーなどを目的に訪れる層も上乗せされていると読めます。この構造は、平日昼に強い業態だけでなく、休日や夕方以降にも選ばれる目的性の高い業態に機会があることを示す一方、競合との比較軸を明確にする必要もあります。高賃料を負担する店舗ほど、一つの人口指標に依存せず、平日就業者・近隣居住者・目的来街者のうち二層以上を取り込めるかを確認したいところです。
三大人口の差は、広告手段の選択にも影響します。夜間人口を取りたい生活密着型ではポスティング、地域検索、近隣口コミなど半径の狭い施策が効きやすく、昼間人口を取りたい業態ではGoogleマップ、駅導線上の看板、オフィス向け告知、予約サイトなど勤務中・移動中に見つけてもらう接点が重要です。商業人口を取りたい目的来店型では、SNS、専門メディア、指名検索、口コミといった「わざわざ恵比寿まで行く理由」を伝える施策が必要です。同じ広告費でも、対象とする人口の種類を間違えると反応率が下がるため、人口指標と集客チャネルを一対一で対応させる発想が有効です。
三大人口の考え方は、商圏半径の設定にも使えます。生活密着型は夜間人口を重視するため1kmより狭い範囲でも成立性を検討できますが、専門店や予約型サービスは商業人口の吸引力を活かし、1km外からの目的来店を見込める場合があります。逆に昼間人口に依存するランチ業態は、商圏全体が大きくても実際の昼休みに歩ける距離が狭いため、勤務先集積から数分の範囲が実質商圏になります。恵比寿では「半径1km」という同じ地図でも、業態ごとの実効商圏は異なります。人口指標と移動許容時間を組み合わせることで、物件候補の範囲を現実的に絞れます。
三大人口から出店条件を考える
夜間人口、昼間人口、商業人口は同じ顧客数ではありません。居住、就業・来街、購買吸引の異なる断面として読み分け、業態ごとに最も近い利用場面へ接続します。エリアマーケティング三大人口比較|恵比寿駅・半径1,000m圏
| 指標 | 数値 | 定義・計算式 | 指標の意味 | 恵比寿駅での解釈 |
|---|---|---|---|---|
| 夜間人口 | 57,956人 | 居住人口 | 居住者57,956人は夜間・休日の反復需要を測る土台。生活密着型では駅利用者数より、この母数と世帯構成を優先して見る。 | 単身世帯比率が高いため、夜間は一人利用・短時間利用を軸に商品量や予約単位を設計する。時間帯別の需要を分ける基礎指標として扱う。居住者向けでは、夕方以降と休日の固定客化を軸に、昼間流入に依存しない売上基盤を持つ。 |
| 昼間人口 | 135,295人 | 昼間滞在人口 | 昼間人口135,295人は夜間人口の2倍超。オフィス就業者を中心とした平日需要の厚さを示し、昼・夕方の売上機会を測れる。 | ランチ、仕事帰り、美容・運動など時間帯別に需要が変わるため、終日同じ商品構成にしない方が恵比寿の流動に合う。就業者向けでは、ランチ・隙間時間・退勤後の利用場面ごとに商品と予約枠を分ける。 |
| 商業人口 | 195,245人 | 小売吸引人口 | 商業人口195,245人は小売販売額から推計した吸引規模。居住者・就業者以外の買物目的来街を含む商業力の目安になる。 | 駅前だけでなく目的来店を生む専門店にも余地がある一方、競合密度が高いため「恵比寿まで来る理由」が必要になる。目的来店を狙うなら、駅前通過量よりも専門性・口コミ・予約理由で商圏外客を呼べるかが焦点になる。 |
| 来街倍率 | 3.37倍 | 商業人口÷夜間人口 | 来街倍率3.37倍は商業人口が夜間人口の何倍かを示す。住宅地需要だけでは説明できない外部流入の強さを把握する指標。 | 近隣住民向けだけに商圏を狭く取らず、休日・買物・飲食目的の来街者まで含めて集客チャネルと営業時間を組み立てる。近隣住民だけを母数にせず、休日や買物目的の来街者へ届く検索・SNS・紹介導線を集客計画に含める。 |
| 購買集中度 | 1.44倍 | 商業人口÷昼間人口 | 購買集中度1.44倍は商業人口が昼間人口を上回る度合い。就業流入だけでなく購買目的の集客が上乗せされていることを示す。 | オフィス需要に依存しすぎず、休日にも選ばれる商品・ブランド・体験を持てるかが、高賃料立地の稼働安定に関わる。就業流入だけでは説明できない購買需要があるため、休日も選ばれる商品・体験を売上構成へ組み込む。 |
| 昼夜比 | 2.33倍 | 昼間人口÷夜間人口 | 昼夜比2.33倍は昼間人口÷夜間人口。居住地型より昼の流入が強い商圏であることを端的に示し、時間帯需要の差を測れる。 | 平日昼・仕事帰りを主戦場にできる一方、夜間人口も約5.8万人あるため、昼だけの一毛作ではなく居住需要との二層化が有効。平日昼の流入と夜間居住者を別顧客として捉え、時間帯ごとに客単価・滞在時間・予約方式を変える。 |
表は単独判断せず本文と現地確認を併用。
商業人口・来街倍率・購買集中度は購買力換算の指標です。実測の来街者数、来店率、購買流出率ではありません。異なる時点の指標を組み合わせる場合は同時点比較ではないことに注意が必要です。
恵比寿駅固有の出店戦略|昼・夜・目的来街を分ける出店設計
店舗立地研究所の判断
- 恵比寿駅では、昼間流入・住宅側需要・目的来街が同時に存在し、時間帯ごとに異なる需要を取り込める商圏です。即時利用は出口動線との接点が重要で、予約型・目的来店型は上階や駅前から少し離れた区画も比較対象になります。結論として、業態ごとに必要な通行量と来店理由を分け、賃料負担を抑えながら目的来店を作れる立地設計が適合しやすいと判断します。
恵比寿では広い人流へ薄く売るより、時間帯ごとの顧客場面を定義し、その場面に合う物件費と運営密度を設定するほうが再現性を持たせやすい商圏です。
昼夜差を顧客行動へ分解する
高所得と支出強度を混同しない
賃料より来店理由を先に決める
産業別事業所数と就業構造
昼間就業者の内訳では、卸売・小売23,303人、情報通信21,977人が特に大きく、宿泊・飲食サービスも9,900人います。恵比寿の昼間人口が大きい理由は、単に駅を通過する人が多いからではなく、商圏内に働く人の厚い産業基盤があるためです。情報通信のように時間効率を重視しやすい就業者が多い地域では、モバイル予約、キャッシュレス、短い施術・受取時間、仕事前後に利用できる営業時間が競争力になりやすくなります。一方、宿泊・飲食サービス従事者は一般的なオフィス勤務とピーク時間がずれる場合があるため、昼休み一辺倒ではなく、早い時間帯や遅い時間帯の需要も検討できます。
事業所数では小売1,537、宿泊・飲食1,025、不動産・物品賃貸776、情報通信706と、法人接点を持ちやすい環境もあります。BtoC店舗であっても、近隣企業との福利厚生、紹介、法人契約、従業員向けプランなどを組み合わせる余地があります。英会話やフィットネスでは就業者向け法人優待、不動産では企業の転勤・住み替え、美容や飲食では近隣オフィスの定期利用など、個人客だけではない獲得チャネルを持つことで、駅前広告費への依存を下げられます。ただし法人需要は契約獲得まで時間がかかるため、開業初期の売上をすべて法人取引で埋める前提は置かず、一般来店との比率を段階的に高める設計が現実的です。
就業者が多い商圏では、店舗前人流だけでなく「勤務先からの距離」が来店頻度を左右します。徒歩数分の違いでも昼休みの利用可否は変わり、仕事帰りでは駅へ向かう帰宅動線上か、逆方向へ歩かせるかで心理的負担が異なります。情報通信や小売など就業者数の多い業種を狙う場合、オフィス集積の位置と駅出口の間に店舗が入るかを地図上で確認し、昼・夕方の現地観察で実際の流れを確かめる必要があります。恵比寿は1km圏全体に需要があるからこそ、駅からの距離だけではなく「誰の勤務先と駅を結ぶ線上にあるか」が物件選びの差になります。
産業別昼間就業者数・事業所数|商圏内
| 業種 | 昼間就業者数(就業者統計の公表時点) | 事業所数(事業所統計の公表時点) | 出店への示唆 |
|---|---|---|---|
| 卸売・小売 | 23,303人 | 1,537事業所 | 卸売・小売は23,303人・1,537事業所で最大級。販売・サービス従事者の昼食、仕事帰り、業務中の短時間需要を平日売上へ取り込める。販売・サービス従事者の昼休みと退勤後を別ピークとして捉え、人員配置と営業時間に反映する。 |
| 建設 | 2,852人 | 163事業所 | 建設は2,852人・163事業所。全体では小さいため専用業態の主母数にはしにくいが、早朝・昼の実用需要を補完する層として見込める。法人・就業者需要を狙う優先度の判断に使う。 |
| 製造 | 3,967人 | 194事業所 | 製造は3,967人・194事業所。恵比寿では主力産業ではなく、製造就業者だけを狙うより他産業と共通する昼食・生活需要として捉える。単独業種向けに絞らず、他産業と共通する昼食・生活サービス需要として売上計画に含める。 |
| 情報通信 | 21,977人 | 706事業所 | 情報通信は21,977人・706事業所と非常に厚い。IT就業者の時間効率、オンライン予約、キャッシュレス、高付加価値サービスとの相性を検討したい。 |
| 不動産・物品賃貸 | 5,835人 | 776事業所 | 不動産・物品賃貸は5,835人・776事業所で事業所密度が高い。法人需要や住み替え・物件関連サービスとの紹介ネットワークを作りやすい。法人や住み替え関連の接点を活かし、紹介・提携経由の来店を平日需要の補完チャネルにする。 |
| 宿泊・飲食サービス | 9,900人 | 1,025事業所 | 宿泊・飲食サービスは9,900人・1,025事業所。顧客需要の厚さと同時に同業競争・採用競争も強く、出店時は人材確保を売上予測と同列に置く。 |
| 教育・学習支援 | 5,782人 | 267事業所 | 教育・学習支援は5,782人・267事業所。英会話や習い事では就業者の学び直しと子ども需要を時間帯で分け、教室稼働を平準化できる。成人学習と子ども需要の時間帯を分け、教室や講師の稼働を平準化できるかを確認する。 |
| 医療・福祉 | 5,131人 | 413事業所 | 医療・福祉は5,131人・413事業所。健康関連の就業基盤があり、ウェルネス業態では専門性や紹介連携を持たせると単純な価格競争を避けやすい。 |
表は単独判断せず本文と現地確認を併用。
将来人口と出店戦略の方向性
将来人口は、2020年57,956人から2025年51,967人へ一度低下した後、2030年53,006人、2035年54,172人、2040年55,262人と持ち直す推計です。総人口だけを見ると大幅な縮小が続く商圏ではありませんが、年齢構成は確実に変化します。65歳以上は2020年9,803人から2050年15,140人へ増え、高齢化率も16.9%から27.1%へ上昇する一方、15〜64歳は2050年35,494人へ減少します。現在の恵比寿で成立している若中年就業者中心のサービスでも、長期運営を前提にするなら顧客の年齢上昇とスタッフ採用の両方を考えておく必要があります。
出店判断では、将来人口を「今すぐの客数」として使うのではなく、契約期間や投資回収期間との整合を見る材料にします。たとえば10年程度の長期運営を考える場合、健康・美容・生活支援では既存顧客が年齢を重ねても継続できるメニューや設備があるか、教育では子ども人口だけに依存せず成人学習へ広げられるか、飲食では若年客だけに寄せず幅広い利用場面を持てるかが重要です。さらに生産年齢人口の減少は顧客側だけでなく採用側にも影響するため、省人化、予約管理、セルフ受付、業務標準化など、少人数でも回せる運営モデルを早めに組み込むことが固定費の高い恵比寿では特に重要になります。
将来の高齢化は、店舗の内装投資にも関係します。2050年に65歳以上が15,140人まで増える推計を踏まえると、長期営業を考える店舗では、段差、階段、トイレ、椅子、照明、案内表示などの使いやすさが現在以上に重要になります。開業時点では若い顧客が中心でも、その顧客が年齢を重ねながら通い続ける可能性があります。改装が難しい構造を選ぶより、入口や動線に余裕があり、将来の設備変更がしやすい物件を選ぶ方が、長期の再投資負担を抑えられます。将来人口は販促のための数字ではなく、物件寿命とサービス寿命を考える材料として使うと実務価値が高まります。
長期視点では、顧客構成の変化だけでなく競合の更新も想定する必要があります。恵比寿のように商業力が強い街では、今ある店舗構成が10年後も同じとは限らず、新しい業態や大型施設、テナント入替によって競争条件が変わります。将来人口が大きく崩れないから安心するのではなく、顧客年齢が変わっても価値を提供できるか、スタッフ不足でも運営できるか、店舗の用途を一定程度変更できるかを確認する方が重要です。初期投資を内装へ集中させすぎず、デジタル予約、顧客管理、教育、設備更新へ再投資できる余力を残すことが、変化の早い都心商圏では有効です。
店舗立地研究所の判断
- 恵比寿駅商圏では、将来人口の総数だけでなく年齢構成の変化を中長期の需要条件として捉える必要があります。現在の客数へ直接置き換えるのではなく、顧客年齢の変化が継続利用や必要サービスにどう影響するかを見る指標です。結論として、長期契約や多店舗展開では、顧客層の変化に合わせて商品構成や運営方法を調整できる業態が適合しやすいと判断します。
今と将来に分けた出店戦略
将来人口推移|各年の総人口の定義を表下注記で確認
| 年次 | 総人口(人) | 15歳未満(人) | 15–64歳(人) | 65歳以上(人) | 高齢化率 | 出店戦略の方向性 |
|---|---|---|---|---|---|---|
| 2020年(基準) | 57,956人 | 5,430人 | 36,788人 | 9,803人 | 16.9% | 2020年は基準人口57,956人、高齢化率16.9%。現在値との比較起点として、年齢構成の変化がどの顧客層を増減させるかを追う。中長期の顧客年齢変化を商品設計へ反映する。 |
| 2025年 | 51,967人 | 5,273人 | 36,721人 | 9,972人 | 19.2% | 2025年は総人口51,967人、高齢化率19.2%。基準年より人口が減る一方で高齢化が進むため、既存客の継続と新規獲得を分けて考える。長期契約時の需要変化を考える基準として使う。 |
| 2030年 | 53,006人 | 5,026人 | 37,288人 | 10,691人 | 20.2% | 2030年は53,006人へ持ち直すが、高齢化率20.2%。人口回復だけを成長材料にせず、年齢別の利用頻度やサービス適合を見直す必要がある。 |
| 2035年 | 54,172人 | 4,782人 | 37,562人 | 11,827人 | 21.8% | 2035年は54,172人、高齢化率21.8%。生産年齢人口は37,562人を保つため、就業者向け需要を維持しながら高齢層対応を追加する局面。 |
| 2040年 | 55,262人 | 4,900人 | 37,071人 | 13,289人 | 24% | 2040年は55,262人、高齢化率24.0%。65歳以上13,289人まで増えるため、健康・生活支援では通いやすさとスタッフ負荷の両方を設計する。 |
| 2045年 | 55,835人 | 5,084人 | 36,371人 | 14,379人 | 25.8% | 2045年は55,835人、高齢化率25.8%。総人口は基準年に近づく一方、年齢構成は変わるため、同じ商品構成のまま長期運営する前提は置かない。 |
| 2050年 | 55,821人 | 5,186人 | 35,494人 | 15,140人 | 27.1% | 2050年は55,821人、高齢化率27.1%。15〜64歳は35,494人へ減るため、顧客高齢化だけでなく採用難・人件費上昇を含めた省人化が重要になる。 |
表は単独判断せず本文と現地確認を併用。
将来人口推計は基準時点の人口動態等をもとに算定されたもので、その後の出生数や婚姻動向などの変化により、実際の人口構成が推計と異なる可能性があります。特に若年人口・年少人口については、最新の人口動態もあわせて確認する必要があります。
消費支出データ分析
消費支出を見ると、恵比寿は「高所得だから全費目で支出も高い」という単純な構造ではありません。外食は年16.5万円で全国比109.3%、教育は年10.4万円で全国比110.6%、住居は31.6万円で全国比120.0%と全国を上回る一方、食料全体は79.6%、保健医療は83.1%、教養娯楽は95.9%です。さらに東京都比では外食82.9%、教育70.8%など、多くの費目が都平均を下回っています。ここから分かるのは、高所得世帯の厚さだけで需要を推定すると過大評価しやすいということです。業態に直接関係する費目を選び、全国比・東京都比・競合供給を分けて読む必要があります。
飲食では外食支出が全国平均を上回ることは追い風ですが、飲食店968事業所という供給の多さを同時に見なければなりません。教育では全国比110.6%でも東京都比70.8%であり、子ども向けだけでなく成人英語・資格・学び直しなど昼間就業者へ広げる設計が重要です。健康・美容では保健医療や教養娯楽の家計支出だけで市場を測ると、会社帰りの自己投資や目的来店型サービスを捉え切れない可能性があります。そのため支出表は候補業態を自動決定するランキングではなく、「人口や所得では良く見える需要が、実際の家計支出でも裏付けられるか」をチェックする逆方向の監査材料として使う方が有効です。
家計支出の低さをそのまま「需要が弱い」と判断しないことも重要です。恵比寿では昼間人口が夜間人口を大きく上回るため、商圏内で消費する人の一部は商圏外に住んでおり、住宅ベースの家計調査だけでは就業者や来街者の支出を完全には捉えません。逆に、高所得世帯が多くても、日常的な家計支出が商圏外やECへ流れている可能性があります。したがって消費表は居住世帯の支出傾向として読み、昼間人口・商業人口・事業所数・競合店の客層を重ねて店舗需要を評価する必要があります。この切り分けを行うことで、外食や教育のように全国比が高い費目は追い風として使いつつ、東京都比や競合供給による逆風も同時に織り込めます。
支出データを収益計画へ使う場合は、年額をそのまま店舗売上へ置き換えず、獲得可能な世帯数と利用頻度へ分解します。外食年16.5万円なら、商圏の全世帯が自店へ支出するわけではなく、既存店や商圏外利用へ分散します。教育年10.4万円も同様で、対象年齢、成人学習、競合教室、オンラインサービスまで含めて取り分を考える必要があります。逆に、全国比が100%未満でも、昼間就業者や目的来街者の支出が家計統計へ十分反映されない業態では、商圏人口と競合実態を優先して確認します。支出指標は売上予測の答えではなく、需要仮説が家計側の行動と矛盾していないかを確認するチェックポイントとして使うのが安全です。
消費支出から考える候補業態
消費支出費目別|1世帯あたり年額・月額・広域比較・2023年
| 費目 | 商圏・年(万円) | 東京都・年(万円) | 全国・年(万円) | 都道府県比 | 全国比 | 商圏・月(万円) | 出店業態への示唆 |
|---|---|---|---|---|---|---|---|
| 食料合計 | 71.6万円 | 97.3万円 | 89.9万円 | 73.6% | 79.6% | 6.0万円 | 食料は年71.6万円で東京都・全国を下回る。商圏の世帯構成が単身中心であることも踏まえ、家庭内消費だけで市場性を判断しない。食料支出の低さだけで飲食需要を弱いと判断せず、単身世帯比率や外食比率と組み合わせて商品構成を決める。 |
| うち外食合計 | 16.5万円 | 20.0万円 | 15.1万円 | 82.9% | 109.3% | 1.4万円 | 外食は年16.5万円、全国比109.3%と全国を上回る。飲食需要は確認できるが、東京都比82.9%なので「東京平均以上」とは表現しない。外食は全国超・東京都未満という位置を踏まえ、東京平均を前提に過大な客単価や客数を置かない。 |
| 住居合計 | 31.6万円 | 36.6万円 | 26.3万円 | 86.2% | 120% | 2.6万円 | 住居は年31.6万円、全国比120.0%。住居費負担の高さは可処分所得を圧迫する側面もあり、高所得世帯の多さだけで高単価化しない。住居費負担が大きいため、高所得層が多くても可処分所得を過大評価せず継続可能な価格帯を探る。 |
| 光熱・水道合計 | 15.4万円 | 22.6万円 | 25.4万円 | 68.2% | 60.6% | 1.3万円 | 光熱・水道は年15.4万円で全国比60.6%。店舗需要への直接性は低く、生活コスト全体を読む補助指標として扱う。店舗需要との直接性が弱い費目なので、FC選定の主根拠にはせず家計構造を補足する情報として扱う。 |
| 家具・家事用品合計 | 8.9万円 | 12.7万円 | 13.0万円 | 70.4% | 68.6% | 0.7万円 | 家具・家事用品は年8.9万円、全国比68.6%。大型耐久財より小型・高付加価値品や配送利便など、都市型住宅に合う提供方法を検討する。共同住宅中心の住宅構成と合わせ、小型・配送容易・省スペース型の商品ほど商圏との整合を検討しやすい。 |
| 被服・履物合計 | 9.1万円 | 11.8万円 | 10.2万円 | 76.9% | 88.7% | 0.8万円 | 被服・履物は年9.1万円、全国比88.7%。商圏内購買がすべてではないため、物販では恵比寿への来街目的を作れる編集力・ブランド力が必要。物販では近隣需要だけに頼らず、恵比寿へ足を運ぶ理由になる編集力・ブランド性を持てるかを確認する。 |
| 保健医療合計 | 13.1万円 | 18.1万円 | 15.8万円 | 72.4% | 83.1% | 1.1万円 | 保健医療は年13.1万円、全国比83.1%。支出額だけではウェルネス需要を否定できず、高所得層・就業者人口と合わせてサービス市場を読む。全国比が低くても所得・就業人口は厚いため、ウェルネス系は家計支出だけでなく継続率と競合密度で判断する。 |
| 交通・通信合計 | 26.0万円 | 37.2万円 | 44.1万円 | 69.8% | 58.9% | 2.2万円 | 交通・通信は年26.0万円、全国比58.9%。都心立地では自動車関連支出が低くなりやすいため、駅徒歩・公共交通前提の店舗設計と整合する。公共交通利用を前提とする都心商圏として、駐車場より駅徒歩・短時間アクセスを優先した物件選定と整合する。 |
| 教育 | 10.4万円 | 14.7万円 | 9.4万円 | 70.8% | 110.6% | 0.9万円 | 教育は年10.4万円、全国比110.6%。全国より高い一方、東京都比70.8%なので、子ども向けだけでなく成人学習を含めた需要分散が有効。子ども需要だけに限定せず、昼間就業者の成人学習を組み合わせることで時間帯別の教室稼働を平準化できる。 |
| 教養娯楽合計 | 30.6万円 | 39.4万円 | 31.9万円 | 77.5% | 95.9% | 2.5万円 | 教養娯楽は年30.6万円、全国比95.9%。ほぼ全国水準で、体験型サービスは所得の厚さや来街人口と組み合わせて単価・頻度を検討する。全国並みの支出に高所得・来街人口を重ね、体験価値で単価を上げられる業態かを競合比較で判断する。 |
| その他の消費支出合計 | 36.8万円 | 50.6万円 | 51.5万円 | 72.7% | 71.6% | 3.1万円 | その他消費支出は年36.8万円、全国比71.6%。範囲が広い費目なので特定業態の根拠へ直結させず、家計余力を見る補助情報として扱う。範囲の広い費目なので特定業態の需要根拠にはせず、他の個別費目と所得を補完する背景指標として使う。 |
表は単独判断せず本文と現地確認を併用。 商圏・都道府県・全国は、それぞれ同時点の年収8区分合計を分母に1世帯あたり支出を算出しています。外食は食料の内数であり、費目総額へ二重加算しません。
恵比寿駅の商圏データから考える|出店候補フランチャイズ(FC)10業態
商圏需要から見る候補10業態のテーマ
恵比寿駅の候補業態は、主要60業態を人口、世帯、所得、消費、立地、FC成立性等で比較し選定しています。
フィットネス・健康を定期予約へ
フィットネス・健康需要を見る。昼間人口135,295人の厚さを、仕事前後の継続予約へ転換できるかが焦点。
該当業態:パーソナルジム、グループ型ピラティス、パーソナル型ピラティス
美容・施術の短周期メンテナンス
美容・施術需要では年収700万円以上世帯13,958世帯を背景に、短時間でも再来周期を作れるかを見る。
該当業態:アイブロウ・眉毛サロン、まつげ・アイラッシュ
教育・不動産・スマホの相談型需要
教育・学び、不動産・物件、スマホ修理は目的来店型。昼間人口135,295人を相談件数へ変える導線が重要。
該当業態:英会話・英語スクール、不動産仲介FC、スマホ修理・スマホ買取店
飲食・外食を時間帯で取り切る
飲食・外食は競争も大きい。飲食店事業所数968事業所の中で、カフェと食事の利用時間を明確に分ける。
該当業態:カフェ・コーヒー専門店、ハンバーガー専門店
需要テーマはランキングではなく、商圏データから候補業態の背景を整理したものです。
掲載方針:カードにブランド情報が表示されている部分はPR広告です。基本的に広告が掲載されているブランドは本商圏内で、加盟が可能なブランドとなりますが、記事公開時から時間が経過し状況が変化している可能性もあるため、詳細については弊社公式LINEからお問い合わせください。
出店候補10業態|商圏データから見た比較
| 候補業態 | 主な数値根拠 | 顧客・利用シーン | 立地・運営条件 | 重点確認事項 |
|---|---|---|---|---|
| パーソナルジム | 昼間人口 135,295人|年収700万円以上世帯 13,958世帯|15-64歳人口 36,788人 | 平日朝夕に通える会社員、健康投資に支出できる高所得の近隣居住者、運動を習慣化したい中年層を主対象に据える。 | Dee GYMなどパーソナルジムが既に営業しており、価格より担当者の専門性、予約の取りやすさ、継続実績で比較される市場である。 | トレーナー採用力、月間予約枠の稼働率、平均継続月数を先に置き、上階小区画でも成立する損益点を確認する。採用可能なトレーナー数と予約枠から月間提供可能セッションを算出し、上階小区画でも賃料を吸収できるか確認する。 |
| 英会話・英語スクール | 教育・商圏1世帯あたり年額 10.4万円/世帯|教育・全国比 111%|教育・東京都比 71% | 仕事後に英語を学ぶ成人、資格や海外業務を意識する就業者、放課後や休日に通う子どもと保護者を時間帯別に想定する。 | NOVA恵比寿校やシェーン英会話が駅前で営業しており、単なる駅近では差が出にくい。目的別コースと講師品質が比較軸になる。 | 講師の確保、教室回転、成人と子どもの時間割構成を分け、夕方以降の稼働が固定費を吸収できるかを見る。成人と子どもの時間割を分け、講師配置と教室回転を夕方以降の需要ピークに合わせても採算が合うかを試算する。 |
| グループ型ピラティス | 昼間人口 135,295人|年収700万円以上世帯 13,958世帯|15-64歳人口 36,788人 | 運動初心者、姿勢改善を望む成人女性、パーソナルより費用を抑えながら週単位で運動を続けたい利用者を中心に見る。 | bites studioなどピラティス専門店が複数展開している。少人数制の指導密度、予約の柔軟さ、初心者対応を明示しないと埋没しやすい。 | 複数マシンを置ける床面積、ピーク帯の定員充足率、講師一人当たり担当人数を設定し、賃料に耐える回転を試算する。必要床面積とマシン台数を前提に、ピーク帯の定員充足率が高賃料を吸収できる水準かを物件ごとに比較する。 |
| パーソナル型ピラティス | 昼間人口 135,295人|年収700万円以上世帯 13,958世帯|15-64歳人口 36,788人 | 姿勢改善、肩腰の不調予防、体型維持を目的に、平日夜や休日へ定期予約する成人女性と運動初心者を中心に設定する。 | bites studioをはじめ専門スタジオが存在し、機器の有無だけでは差別化できない。個別評価、指名、紹介導線まで含めて競争する。 | インストラクター確保、体験から月額契約への転換率、指名継続率を管理し、完全予約で空き時間を抑える必要がある。体験から月額契約への転換率と継続率を置き、完全予約制で空き枠をどこまで減らせるかを収益計画に反映する。 |
| アイブロウ・眉毛サロン | 昼間人口 135,295人|年収700万円以上世帯 13,958世帯|1人世帯 22,985世帯 | 仕事前後に短時間で整えたい就業女性、美容メンテナンスを定期化している単身居住者、男性の眉スタイリング需要も含める。 | Bibiiなど眉毛・まつげ複合サロンが駅近にあり、技術の再現性、口コミ、施術時間、次回予約まで含めて比較される。 | 施術者一人当たりの枠数、指名率、次回予約率を追い、路面店にこだわらず上階賃料で十分な席売上を確保する。施術枠数・指名率・次回予約率から席当たり売上を見積もり、路面にこだわらない賃料水準を逆算する。 |
| まつげ・アイラッシュ | 昼間人口 135,295人|年収700万円以上世帯 13,958世帯|1人世帯 22,985世帯 | 定期的に目元を整える女性、イベント前の利用者、仕事帰りに予約したい就業者を主軸とし、再来周期別に枠を管理する。 | BibiiやWHISPなど既存のまつげ対応店があり、仕上がりだけでなく持続期間、接客、予約変更のしやすさが競争要素になる。 | アイリスト採用、ベッド稼働、キャンセル率を織り込み、複合メニューによる客単価上昇が人件費を上回るか確認する。アイリスト採用数とベッド稼働率を上限に置き、複合メニューで上げる客単価が人件費増を上回るかを確認する。 |
| 不動産仲介FC | 昼間人口 135,295人|年収700万円以上世帯 13,958世帯|一般世帯数 35,725世帯 | 恵比寿周辺へ転居する個人、住み替えを検討する高所得世帯、店舗や事務所を探す法人・個人事業主を相談対象とする。 | SHINOZAKIなど地域密着の不動産会社が強く、物件情報量だけでは優位になりにくい。法人対応と提案速度が差別化の中心になる。 | 反響単価、媒介取得率、成約までの日数、法人紹介比率を分けて管理し、広告費に依存しない紹介経路を育てる。反響単価と媒介取得率だけでなく法人紹介比率を分けて追い、広告依存度を下げられる紹介経路を持てるかを確認する。 |
| カフェ・コーヒー専門店 | 外食・商圏1世帯あたり年額 16.5万円/世帯|外食・全国比 109%|外食・東京都比 83% | 朝のテイクアウト客、昼休みの就業者、打合せ利用、休日にゆっくり過ごす来街者を分け、時間帯別の商品構成を考える。 | アトレ恵比寿だけでも多数のカフェが営業しており、飲料の品質だけでは弱い。滞在目的、時間帯、席利用の体験差が必要になる。 | 席回転、テイクアウト比率、ピーク外の客数を追い、二層や地下区画も含めて賃料当たり売上が合う立地を選ぶ。席回転とテイクアウト比率に加えてピーク外客数を見積もり、二層・地下も含め賃料当たり売上が合う区画を選ぶ。 |
| ハンバーガー専門店 | 外食・商圏1世帯あたり年額 16.5万円/世帯|外食・全国比 109%|外食・東京都比 83% | 昼休みの就業者、夕食の来街者、休日のカップルや友人、持ち帰りを選ぶ近隣居住者を分けて商品と客単価を設計する。 | COZZYY COFFEE NEWYORKなどバーガー提供店があり、肉質や価格だけでなく、提供速度、セット設計、店内体験でも比較される。 | 原価率、ピーク調理能力、排気設備、デリバリー手数料を同時に確認し、厨房面積が客席売上を圧迫しないかを見る。ピーク調理能力と厨房面積を先に置き、原価・デリバリー手数料を含めても客席売上を圧迫しない設計かを確認する。 |
| スマホ修理・スマホ買取店 | 昼間人口 135,295人|年収700万円以上世帯 13,958世帯|一般世帯数 35,725世帯 | 画面破損や電池劣化で急ぎ修理したい就業者、データ移行を伴う買替客、端末買取を希望する来街者を主な対象にする。 | モバイル修理救急便恵比寿駅前店が営業しており、即日修理、部材在庫、受付から返却までの時間が直接比較される。 | 修理件数、部材回転、技術者一人当たり処理数、買取粗利を別管理し、小区画でも人件費を吸収できるか判断する。修理件数・部材回転・技術者処理数・買取粗利を分けて管理し、小区画で必要粗利を確保できる来店数かを試算する。 |
掲載順はランキングではありません。選定理由と成立条件は各カードで説明します。
パーソナルジム
商圏適合:相性が良い
根拠データ:昼間人口 135,295人|年収700万円以上世帯 13,958世帯|15-64歳人口 36,788人|フィットネスクラブ事業所数 26事業所
選定理由:昼間人口と高所得世帯が厚く、仕事前後の予約型運動を高単価でも継続利用へつなげやすい点を評価した。駅近だけに頼らず指導品質で選ばれる設計が必要。
競合・差別化:Dee GYMなどパーソナルジムが既に営業しており、価格より担当者の専門性、予約の取りやすさ、継続実績で比較される市場である。
顧客・立地:平日朝夕に通える会社員、健康投資に支出できる高所得の近隣居住者、運動を習慣化したい中年層を主対象に据える。
成立条件:トレーナー採用力、月間予約枠の稼働率、平均継続月数を先に置き、上階小区画でも成立する損益点を確認する。
英会話・英語スクール
商圏適合:条件付きで有力
根拠データ:教育・商圏1世帯あたり年額 10.4万円/世帯|教育・全国比 111%|教育・東京都比 71%|昼間人口 135,295人|年収700万円以上世帯 13,958世帯
選定理由:教育支出は全国比で強さがあり、昼間就業者の学び直しと子どもの通学需要を一つの教室で時間帯分離できる点を評価した。 相性も高い。
競合・差別化:NOVA恵比寿校やシェーン英会話が駅前で営業しており、単なる駅近では差が出にくい。目的別コースと講師品質が比較軸になる。
顧客・立地:仕事後に英語を学ぶ成人、資格や海外業務を意識する就業者、放課後や休日に通う子どもと保護者を時間帯別に想定する。
成立条件:講師の確保、教室回転、成人と子どもの時間割構成を分け、夕方以降の稼働が固定費を吸収できるかを見る。
グループ型ピラティス
商圏適合:相性が良い
根拠データ:昼間人口 135,295人|年収700万円以上世帯 13,958世帯|15-64歳人口 36,788人|フィットネスクラブ事業所数 26事業所
選定理由:恵比寿の健康・美容需要を複数席で受けられ、高賃料でも一対一型より面積当たり売上を高められる可能性があるため候補化した。
競合・差別化:bites studioなどピラティス専門店が複数展開している。少人数制の指導密度、予約の柔軟さ、初心者対応を明示しないと埋没しやすい。
顧客・立地:運動初心者、姿勢改善を望む成人女性、パーソナルより費用を抑えながら週単位で運動を続けたい利用者を中心に見る。
成立条件:複数マシンを置ける床面積、ピーク帯の定員充足率、講師一人当たり担当人数を設定し、賃料に耐える回転を試算する。
パーソナル型ピラティス
商圏適合:相性が良い
根拠データ:昼間人口 135,295人|年収700万円以上世帯 13,958世帯|15-64歳人口 36,788人|フィットネスクラブ事業所数 26事業所
選定理由:高所得世帯と成人女性の定期的な身体メンテナンス需要を取り込みやすく、予約制の上階区画でも高付加価値を作れる点を重視した。
競合・差別化:bites studioをはじめ専門スタジオが存在し、機器の有無だけでは差別化できない。個別評価、指名、紹介導線まで含めて競争する。
顧客・立地:姿勢改善、肩腰の不調予防、体型維持を目的に、平日夜や休日へ定期予約する成人女性と運動初心者を中心に設定する。
成立条件:インストラクター確保、体験から月額契約への転換率、指名継続率を管理し、完全予約で空き時間を抑える必要がある。
アイブロウ・眉毛サロン
商圏適合:条件付きで有力
根拠データ:昼間人口 135,295人|年収700万円以上世帯 13,958世帯|1人世帯 22,985世帯|美容関連事業所数 536事業所
選定理由:短時間で身だしなみを整える需要と数週間ごとの再来周期を組み合わせやすく、昼間就業者と単身居住者の双方を狙える。限られた施術枠で十分な売上を確保できるかも判断する。
競合・差別化:Bibiiなど眉毛・まつげ複合サロンが駅近にあり、技術の再現性、口コミ、施術時間、次回予約まで含めて比較される。
顧客・立地:仕事前後に短時間で整えたい就業女性、美容メンテナンスを定期化している単身居住者、男性の眉スタイリング需要も含める。
成立条件:施術者一人当たりの枠数、指名率、次回予約率を追い、路面店にこだわらず上階賃料で十分な席売上を確保する。
まつげ・アイラッシュ
商圏適合:条件付きで有力
根拠データ:昼間人口 135,295人|年収700万円以上世帯 13,958世帯|1人世帯 22,985世帯|美容関連事業所数 536事業所
選定理由:まつげ施術は継続周期が比較的明確で、恵比寿の美容目的来店を予約売上へ変えやすい。眉毛との複合需要も見込める。 再来性も高い。
競合・差別化:BibiiやWHISPなど既存のまつげ対応店があり、仕上がりだけでなく持続期間、接客、予約変更のしやすさが競争要素になる。
顧客・立地:定期的に目元を整える女性、イベント前の利用者、仕事帰りに予約したい就業者を主軸とし、再来周期別に枠を管理する。
成立条件:アイリスト採用、ベッド稼働、キャンセル率を織り込み、複合メニューによる客単価上昇が人件費を上回るか確認する。
不動産仲介FC
商圏適合:条件付きで有力
根拠データ:昼間人口 135,295人|年収700万円以上世帯 13,958世帯|一般世帯数 35,725世帯|1人世帯 22,985世帯
選定理由:昼間就業者、高所得居住者、事業者が混在し、住居だけでなく店舗・事務所の仲介相談まで需要源を広げられる点を評価した。法人需要も含めて商圏適合を判断する。
競合・差別化:SHINOZAKIなど地域密着の不動産会社が強く、物件情報量だけでは優位になりにくい。法人対応と提案速度が差別化の中心になる。
顧客・立地:恵比寿周辺へ転居する個人、住み替えを検討する高所得世帯、店舗や事務所を探す法人・個人事業主を相談対象とする。
成立条件:反響単価、媒介取得率、成約までの日数、法人紹介比率を分けて管理し、広告費に依存しない紹介経路を育てる。
カフェ・コーヒー専門店
商圏適合:条件付きで有力
根拠データ:外食・商圏1世帯あたり年額 16.5万円/世帯|外食・全国比 109%|外食・東京都比 83%|昼間人口 135,295人|年収700万円以上世帯 13,958世帯
選定理由:昼間人口の大きさを、通勤前、昼休み、商談、休日滞在という複数の利用場面へ転換できるため需要面では有力と評価した。滞在そのものを選ばれる価値にできるかも判断材料となる。
競合・差別化:アトレ恵比寿だけでも多数のカフェが営業しており、飲料の品質だけでは弱い。滞在目的、時間帯、席利用の体験差が必要になる。
顧客・立地:朝のテイクアウト客、昼休みの就業者、打合せ利用、休日にゆっくり過ごす来街者を分け、時間帯別の商品構成を考える。
成立条件:席回転、テイクアウト比率、ピーク外の客数を追い、二層や地下区画も含めて賃料当たり売上が合う立地を選ぶ。
ハンバーガー専門店
商圏適合:条件付きで有力
根拠データ:外食・商圏1世帯あたり年額 16.5万円/世帯|外食・全国比 109%|外食・東京都比 83%|昼間人口 135,295人|年収700万円以上世帯 13,958世帯
選定理由:外食支出の全国比が一定の下支えとなり、昼食・夕食の目的来店とテイクアウトを一つの厨房で取り込める点を評価した。ピーク時の回転力まで含めて判断する。
競合・差別化:COZZYY COFFEE NEWYORKなどバーガー提供店があり、肉質や価格だけでなく、提供速度、セット設計、店内体験でも比較される。
顧客・立地:昼休みの就業者、夕食の来街者、休日のカップルや友人、持ち帰りを選ぶ近隣居住者を分けて商品と客単価を設計する。
成立条件:原価率、ピーク調理能力、排気設備、デリバリー手数料を同時に確認し、厨房面積が客席売上を圧迫しないかを見る。
スマホ修理・スマホ買取店
商圏適合:慎重に検討
根拠データ:昼間人口 135,295人|年収700万円以上世帯 13,958世帯|一般世帯数 35,725世帯|1人世帯 22,985世帯
選定理由:固定PR枠。就業者と来街者が多い恵比寿では端末故障時の緊急需要を見込める一方、既存修理店も確認できるため慎重評価とする。
競合・差別化:モバイル修理救急便恵比寿駅前店が営業しており、即日修理、部材在庫、受付から返却までの時間が直接比較される。
顧客・立地:画面破損や電池劣化で急ぎ修理したい就業者、データ移行を伴う買替客、端末買取を希望する来街者を主な対象にする。
成立条件:修理件数、部材回転、技術者一人当たり処理数、買取粗利を別管理し、小区画でも人件費を吸収できるか判断する。
フランチャイズ加盟・出店を検討されている事業者様へ
現在相談可能なFC、候補ブランドと商圏・立地の適合、法人の新規事業・複数店舗展開についてご相談いただけます。提携ブランド(フランチャイズ)については、弊社経由で加盟を検討される場合、検討開始から加盟後6か月間まで無料コンサルティングを付帯します。
FOR FRANCHISE HEADQUARTERS
FC本部・加盟開発担当者様へ
駅別商圏レポートへの広告掲載、既存店のインタビュー記事や空白エリア×ブランドの特集記事、商圏データを活用した法人・個人加盟開拓支援などのご相談を承っています。お気軽にご相談ください。
各フランチャイズの特色、加盟募集方針と募集可能エリア、各駅の商圏適性を踏まえたご支援が可能です。
FC掲載・法人加盟開拓について相談する関連する店舗立地研究所の記事|出店候補地を比較する
関連エリアの記事と比較すると、恵比寿で必要な商圏半径や物件条件を相対化しやすくなります。
出店イメージが具体化してきた方へ
候補エリア・候補物件の比較と補助金活用をご相談いただけます。希望に応じて提携宅地建物取引業者をご紹介し、店舗立地研究所は商圏・立地の判断材料をご提供します。
物件・出店・人流データ・補助金を相談する公式LINEで無料相談を受け付けています。一部のレポート等は有料です。
恵比寿駅エリアで出店・開業する際の補助金・支援制度
支援制度は募集時期、対象経費、申請前着手の可否が変わるため、出店計画へ織り込む前に公式ページで最新条件を確認してください。
制度名だけで利用可否を判断せず、対象者・対象経費・着手時期・併用条件を公式情報で照合したうえで、申請から契約・発注までの順序を出店スケジュールへ反映してください。
🏛️ 国の補助金(全国共通)
小規模事業者向けの販路開拓支援として小規模事業者持続化補助金が代表的です。創業間もない事業者向けの枠も設けられています。また、省力化・デジタル化に関する補助金など、様々な種類の補助金があります。→ 最新情報:中小企業庁 事業者向け支援施策について
東京都の補助金・支援制度
東京都の助成制度は、東京都中小企業振興公社の助成金案内で最新の募集情報を確認できます。申請を検討する場合は、募集中かどうかだけでなく、対象者・対象経費・申請時期・申請前に確認すべき事項を各事業ページで照合し、物件契約や設備発注の順序と矛盾しないか確認してください。
渋谷区の補助金・創業支援
渋谷区では、区内で創業を考えている人や事業を行う中小企業者向けに商工相談を実施しており、融資、経営改善、経営強化などを相談できます。補助金申請そのものの相談窓口ではない場合があるため、出店資金や経営課題の整理に活用し、必要な制度は別途公式情報で確認してください。
申請前に確認すること:制度ごとに募集期間、対象者、対象経費、着手時期、併用の条件が異なります。採択や給付が保証されるものではありません。契約・発注前に、掲載した公式窓口や専門家へ相談してください。
よくある質問(FAQ)
Q. 恵比寿駅商圏は飲食店に向いていますか?
135,295人と109.3%を分けて確認すると、人が多いことと外食支出の強さは同じではありません。昼の就業需要、夜の会食・居住需要、既存店の価格帯を別に調べ、席回転、予約、持ち帰りをどの時間帯で稼ぐかまで決めてから物件を比較します。加えてランチとディナーの競合状況を別々に歩いて確認し、同じ客数想定を終日へ当てはめないようにします。
Q. 高所得世帯が多ければ高単価業態は有利ですか?
13,958世帯は支払能力の参考になりますが、特定費目へ実際にお金を使う強さとは別です。95.9%など関連費目を合わせ、競合の価格帯と再来周期も確認します。高価格だけを差別化にせず、専門性、予約性、時間短縮など価値の理由を明確にします。初回獲得費だけでなく、再来率と予約枠の稼働を含む継続収支で判断します。
Q. 駅前一等地を優先すべきですか?
108,073人のような鉄道流動が大きくても、すべての業態が路面一等地を必要とするわけではありません。即時利用やテイクアウトは出口動線を重視し、予約型の美容・健康サービスは上階区画まで広げて賃料と視認性を比較します。入口の分かりやすさやエレベーター条件も現地で確認します。物件候補では想定する来店時刻に実際に歩き、迷いやすさや入口到達までの負担も比較します。
Q. 平日と休日で運営を変える必要がありますか?
2.33倍は昼と夜で商圏の顔が変わることを考える起点になります。平日昼の就業者、仕事帰り、夜間居住者、休日来街者で利用目的が異なるため、同じメニューと人員配置を一日中固定せず、予約枠、商品構成、仕込み、販促を時間帯ごとに調整できるかを試算します。繁忙時だけを基準に人員を固定せず、平常時でも粗利が残る運営密度を置きます。
Q. フランチャイズ候補はどのように絞ればよいですか?
人口や所得だけで順位を決めず、対象顧客の厚み、関連する一世帯当たり支出、実競合、必要坪数、採用難度、本部の出店条件を分けて確認します。恵比寿では競合が多い業態でも需要が厚い場合があり、反対に競合が少なくても需要が弱い場合があります。候補カードは現地調査の順番を決めるための入口として使います。本部募集状況と物件条件も同時に確認し、数値評価だけで契約判断へ進まないことが重要です。
Q. 開業前に最優先で現地確認することは何ですか?
統計で有望に見える区画でも、改札からの実歩行、信号、坂、建物入口、看板視認、昼夜の人流、近似競合の営業状況を確認してください。2,062.5億円など商圏全体の数値は物件前の通行量を示しません。候補時間帯に複数回歩き、想定顧客が本当に通るかを確認することが重要です。
恵比寿駅周辺での出店・開業サポート
新規出店・増店・移転・テナント賃貸・居抜き物件活用を検討する方に、商圏・立地の分析と出店戦略の相談をご提供しています。個別物件の仲介・契約手続きは宅地建物取引業者が担当し、ご希望に応じた提携業者の紹介もご相談いただけます。
- 商圏データに基づく立地診断・候補エリア比較
- 提携するテナント専門不動産業者の紹介相談
- 飲食・美容・フィットネス・教育・小売・サービス等の出店相談
- 補助金・助成金情報の案内、専門家の紹介相談
- 開業前の商圏・競合分析レポート
- KDDI Location Analyzerを活用した人流・通行量データの提供相談
広告・提携枠
恵比寿駅・東京都渋谷区エリアの提携事業者を募集しています
事業用・テナント・居抜き物件を扱う不動産仲介会社様、出店・開業支援で協業いただける士業の先生は、公式LINEからご連絡ください。
広告・提携について問い合わせる

コメント